Лайфхакер
Лайфхакер
Лучшее
Новости
Жизнь
Рецепты
Здоровье
Кино
Технологии
Покупки
Лучшее
Новости
Жизнь
Рецепты
Здоровье
Кино
Технологии
Покупки
Куда поехать на выходные
Розовый октябрь
Добрые новости
Стыдные вопросы
Есть мнение
Норм или стрём
Личный опыт
Объясняем за минуту
Стать богатым
14 января 2016

Финансовое планирование для 30-летних

Независимый финансовый консультант Илья Пантелеймонов в гостевой статье для Лайфхакера рассказывает о том, как финансовое планирование поможет достичь личных финансовых целей, добиться финансовой стабильности и независимости и даже подготовиться к непредвиденным обстоятельствам в будущем.
Фото автора Лиля Леднёва
Лиля Леднёва

финансовое планирование

Тридцать лет — это прекрасный возраст.

👌 В телеграм-канале «Лайфхакер» лучшие статьи о том, как сделать жизнь проще.

Вы молоды и успешны, вы в расцвете сил, перед вами открыты все двери. Ваши доходы регулярно увеличиваются вместе с повышением вашего профессионализма. Вы востребованы. Жизнь удалась. И, самое главное, вы уже знаете, чего хотите, и умеете наслаждаться жизнью.

Однако как бы ни сложилась ваша жизнь, какие бы вершины вы ни взяли, это только часть жизни, одна её сторона. Вторая сторона — это то, что с нами происходит, когда у нас совсем другие планы.

Случалось ли вам опаздывать на встречу, на свидание или на самолет? Разумеется, вы пунктуальный человек: собрались оперативно, вышли заблаговременно. Но — пробки. Сошедший с маршрута автобус. Машина, которая не завелась, хотя полностью исправна. Другие непредвиденные обстоятельства. А бывало ли так, что вам приходилось менять свои планы, потому что кто-то опоздал, не пришёл вовсе или просто передумал принимать ваше предложение? Наверняка. И невозможно точно сказать, в какой именно момент времени нас настигнет пресловутый форс-мажор.

И вообще, не всегда вы будете молоды и бодры. Так устроено человеческое тело: оно изнашивается, не остаётся ни былого задора, ни сил, а порой — и просто желания бежать или даже ползти вверх.

30 лет — это рубеж, на котором самое время создавать капитал и резерв, чтобы рассчитывать не только на свои недюжинные силы и возможности.

Давайте ответим себе на следующие вопросы.

— Гарантирована ли вам постоянная работа и стабильный доход от неё?

— Гарантировано ли вам постоянное увеличение дохода?

— Владеете ли вы или члены вашей семьи страховой защитой на случай болезни, потери трудоспособности, стихийных бедствий или несчастных случаев?

— Занимаетесь ли вы контролем своего бюджета хотя бы один раз в месяц?

— Решает ли ваш бизнес или работодатель задачу вашего финансового обеспечения в будущем?

— Есть ли у вас личная пенсионная программа?

— Есть ли у вас финансовый план на 3, 5, 10 или более лет?

— Ваши доходы и вложения защищены от инфляции?

Если хотя бы на один вопрос вы ответили «нет», значит, ваше счастливое будущее под угрозой.

Что делать?

Расти, развиваться, пользоваться возможностями, наслаждаться жизнью и заниматься планированием.

Итак, финансовое планирование. Что это? Это набор инструментов, которые в развитых странах и в России используются людьми для достижения их финансовых целей в течение жизни.

Как это работает?

В первую очередь проводится глубокий аудит вашего текущего финансового положения — доходы, расходы, активы, пассивы. Далее выявляются и обозначаются ваши личные финансовые цели в текущий момент и в перспективе. В соответствии с этими данными составляется ваша личная финансовая карта, двигаясь согласно которой вы достигнете всего, что запланировали.

В общих чертах дело обстоит именно так. Возможности уходят, перспективы становятся воспоминаниями, и только чёткое планирование даёт гарантированные результаты.

Несколько истин финансового планирования

  • Всё решает время — уходящий и невосполнимый ресурс. Чем раньше вы начинаете создавать капитал, тем проще это сделать. Создать 1 миллион долларов проще, когда у вас в запасе 30 лет. Когда остаётся 20, 15 или 10 лет, сделать это сложно, а иногда попросту уже невозможно.
  • Всё дело в доходности. При вложениях под 20–30% годовых в рублях или любой другой валюте нет гарантий ни сохранить, ни приумножить деньги. Такие вложения очень рискованны. Жизнь — это своего рода марафон. Важно двигаться с оптимальной скоростью, чтобы не надорваться. Оптимальный процент в инвестициях, то есть ежегодная доходность умеренного портфеля в среднем составляет 7–8% годовых в валюте (доллары, евро, фунты). Всё прочее — неоправданные риски.
  • Инвестируйте регулярно. Идеальный период в инвестировании — ежемесячно.
  • Планируйте автоматические накопления. Долгосрочные инвестиции на срок от 15 лет и более оптимальны. В таком периоде сглаживаются колебания фондового рынка.
  • Инвестируйте в себя. Создавайте личный капитал. Существуют инвестиции в себя в плане знаний и развития, профессионального роста. Другой вид подобных инвестиций — создание будущего капитала и обретение финансовой свободы.
  • Обезопасьте себя и свою семью от любых непредвиденных обстоятельств. Как говорится, в жизни всякое случается. Чтобы «всякое» не стало для вас фатальным, используйте страхование жизни и здоровья, страхование от потери трудоспособности.

Топ‑5 заблуждений в области личных финансов

1. Крах мировой экономики. СМИ без устали пишут и говорят на эту тему (работа у них такая). Объективно же мировая финансовая система существует уже более 200 лет и будет существовать и дальше. Разумеется, время идёт, мир развивается и меняется, а вместе с ним преображается и мировая экономика. Она трансформируется в ответ на внешние факторы, и это нормально.

2. Деньги обесценятся. Важно отметить, что у каждой валюты своя инфляция. Если мы рассмотрим стабильные валюты развитых стран (например, доллары, евро, фунты, франки), то у них инфляция за последние десятилетия в среднем составляет 3%. Они стабильны и надёжны. Фунты, к слову, существуют более 300 лет в современном виде. В России инфляция высокая, более 15% в год с 1998 года, но постепенно и она будет снижаться.

3. Меня всегда спасут друзья и связи. Жизнь показывает, что постепенно люди «оседают» в семьях и думают в первую очередь об интересах своей семьи. Своя рубашка ближе к телу, как говорится. Особенно ярко это выражено после 40 лет. Так что ваши друзья и даже братья и сёстры вряд ли смогут поддержать вас финансово в полной мере. В моей практике встречались люди, которые в свои 50–55 лет рассчитывали на поддержку родственников. Кто-то и вовсе не получал её, а кто-то получал частично (по мере возможностей и желания близких и друзей). Поэтому рассчитывайте сами на себя в первую очередь.

4. Я всегда смогу позаботиться о себе и своей семье. Самое распространённое и самое вязкое заблуждение. В общем, вполне логично, что в силу физиологии нашего тела неизбежно наступает момент, когда мы не в состоянии заботиться даже о себе, не говоря уже о близких. На самом пике успеха случаются с людьми и болезни, и аварии, и другие несчастья.

5. Я ещё успею. Это в продолжение предыдущего пункта. Друзья мои, вы не управляете непредвиденными ситуациями. Единственное, что вы можете сделать — быть готовыми к ним. И ещё: время идёт быстрее, чем вам кажется.

То, что надо инвестировать, — это не возможность и не вариант. Это догма, которая, к слову сказать, исправно работает уже более 200 лет.

О целях и решениях

Конечно, у каждого они свои, но тем не менее есть общие моменты. Я с радостью расскажу о них.

1. Личный бюджет.

Ведите учёт доходов и расходов с помощью онлайн-сервисов личной бухгалтерии. Сэкономите массу времени (и денег, уверяю). Очень простая идея, как это сделать эффективной привычкой: доходы и расходы фиксируйте на телефон сразу по факту совершения покупки или получения денег. Раз в 2 недели просматривайте статистику в браузере. Вы будете тратить буквально 2–3 минуты в день, а взамен получите полное представление о своём бюджете. Наиболее подходящие программы для учёта: EasyFinance.ru, Zenmoney, MoneyWiz, HomeMoney, Дребеденьги, CoinKeeper. Выбирайте на вкус и цвет!

2. Финансовый резерв в банке.

Создайте финансовый резерв в размере своих расходов на 3–6 месяцев (максимум на 12 месяцев) и храните его в банке. Если ваш ежемесячный доход — 100 тысяч рублей, а расходы составляют 70 тысяч рублей в месяц, то финансовый резерв должен быть как минимум 210 тысяч рублей, а в идеале — 420 тысяч. Рекомендую в текущей ситуации хранить 30–40% резерва в рублях, а 60–70% — в долларах. Не гонитесь за процентной ставкой по депозиту, выбирайте надёжные банки с государственным участием.

3. Благотворительность.

Делайте добрые дела регулярно — я серьёзно. При небольших доходах считаю оптимальным выделять в среднем около 3–5% в месяц на благотворительные нужды. В добрые дела можно вкладывать не только денежный ресурс, но также время или иные виды ресурсов, доступные вам.

4. Страхование жизни (СЖ).

Оформите СЖ, и точка. Этот инструмент крайне важен. Это единственная гарантия возврата денег в вашу семью, если вдруг вас не станет. Особенно это важно, когда кто-то от вас финансово зависит (супруга, дети, родители). В развитых странах на каждого взрослого человека приходится в среднем более 2 полисов страхования жизни. В России пока что только 1% населения оформляет СЖ. Нам есть к чему стремиться.

Страхование жизни — это единственные гарантированные инвестиции в вашу абсолютную финансовую безопасность и стабильность. Страховая компания выплатит деньги вашей семье и выполнит ваши финансовые обязательства перед близкими, чтобы они жили благополучно в случае утраты кормильца.

5. Страхование здоровья.

Это финансовая защита на случай потери здоровья. Страховая компания выплатит вам денежную компенсацию, если вы получите травму или серьёзно заболеете. Это, как правило, разовая выплата, которую вы сможете использовать для лечения, восстановления своего здоровья, обеспечения жизнедеятельности в период болезни.

6. Добровольное медицинское страхование (ДМС).

Это страхование подразумевает оплату вашего лечения по счёту в медицинском учреждении. Это в полном объёме обеспечит вам первоклассную медицинскую помощь в любых клиниках мира в случае необходимости. И, разумеется, позволит сохранить все ваши резервы и сбережения.

7. Инвестиционный портфель.

Он состоит из портфеля взаимных фондов (или ПИФов). Это надёжный способ создания долгосрочного капитала. По сути, один из основных способов его создания, приумножения своей личной пенсии и достижения финансовой независимости и свободы.

8. Брачный контракт.

Да, в России это скорее редкость, чем норма. При этом в развитых странах финансовые отношения в семье планируют сразу. Этот инструмент позволяет избежать судебных тяжб и неприятностей в случае развода. Это культурно, это по любви, это нормально.

9. Образование детей.

Недалёк тот день, когда образование в России станет платным полностью. Разумеется, невозможно знать, какую профессию выберут ваши дети, но вы вполне в состоянии позаботиться о том, чтобы ваш ребёнок гарантированно получил достойное образование в любой области. Для этого необходимо создать накопления на эти нужды.

Так сколько денег потребуется? Если речь идёт об образовании в РФ, то наиболее престижное образование сегодня стоит около 3–4 миллионов рублей за 4–6 лет обучения. Значит, нужно накопить 50–60 тысяч долларов. Если это среднего уровня образование в Европе, например, в Германии, Люксембурге, Чехии, Финляндии, на Кипре, то в год оно будет стоить вместе с проживанием уже порядка 12–15 тысяч долларов. То есть нужно создать накопления в 60–100 тысяч долларов. Если брать самое престижное образование в мире — в США или Великобритании, — то оно обойдётся в 300–400 тысяч долларов за весь период. Да, кстати, надо учесть инфляцию по образованию. Она в среднем составляет 7,5% в год за последние 20 лет.

10. Наследство.

Если вы обладаете материальными активами, вам необходимо составить завещание на случай, если вас не станет. Даже если вам сейчас 25–35 лет и вы, конечно, собираетесь жить вечно. Бывают ситуации, когда люди в молодом возрасте уходят без видимых причин и без предупреждения. Создайте план Б заблаговременно, чтобы вашим близким удалось сохранить тёплые отношения и оставленное вами наследство не стало яблоком раздора в семье.

Помните, деньги дают возможности. Возможности получить то, что вы хотите, в любой момент. Деньги — это не цель, верно. Деньги — это средство достижения ваших финансовых целей.

И ни в коем случае не занимайтесь самодеятельностью в области личных финансов. Для создания эффективного финансового плана воспользуйтесь услугами специалиста — финансового консультанта, причем обязательно практика. Вы ведь зубы себе сами не лечите? А здесь разговор также идёт о здоровье — о вашем финансовом здоровье.

Обложка: Sentavio/shutterstock.com
Если нашли ошибку, выделите текст и нажмите Ctrl + Enter
Комментарии
Авторизуйтесь, чтобы оставить комментарий
Николай Даринский
15.01.16 00:17
Вот везде пишут надо инвистировать под 8% + в долларах. А где такие инвестиции найти никто не пишет :(
Валерий Мовчан
17.01.16 11:39
В приват-банке 12,5% в валюте, https://privatbank.ua/ru/depozit/
Ilya Panteleymonov
09.03.16 11:36
Валерий, насколько надежен Приват Банк?
Ilya Panteleymonov
09.03.16 11:32
Это долгосрочные портфельные инвестиции на фондовом рынке в взаимные фонды (ПИФы)
Slava Gerchicov
15.01.16 07:59
хранить в банке, да еще и не в валюте? Да идите вы подальше с вашим недоэкспертом
Ilya Panteleymonov
09.03.16 11:35
Slava, в банке можно хранить только фин резерв на 6 месяцев. Всё остальное в страховые контракты и инвестиции стоит размещать, и, конечно в USD, GBP, EUR.
Денис Вобликов
16.01.16 14:26
Ждем статью для планирования 20-ти летним. Задумывается мало кто, а ведь этот навык в молодости поможет сэкономить пару драгоценных лет. Время - деньги.
Ilya Panteleymonov
09.03.16 11:35
Денис, всё тоже самое. Не ждите.
Ventussapphire
23.01.16 11:22
Накопить 50 тыс долларов за, допустим, 10 лет на ВУЗ для своего ребенка, это, порядка, 500 долларов в месяц, так? застраховать семью, откладывать ежемесячно на накопительный взнос на форс-мажорные случаи, что там еще? Поесть-попить, сделать ремонт, может, выплатить ипотеку... Ах, да, еще на благотворительность отслюнявить. Еще бы, на мне без контракта не женишься при этом всем;))
Ilya Panteleymonov
09.03.16 11:35
Да, доход нужен достаточный, в районе 3000-5000 USD в месяц.
Ilya Panteleymonov
09.03.16 11:36
Danil, здорово! Это на вкус и цвет.
Что вы могли пропустить
Стартап Pause выпустил таймер-присоску на смартфон для борьбы с думскроллингом
0
Вчера
Новости
Устройства
«Смелая адаптация Стивена Кинга»: критики хвалят сериал «Кэрри»
0
Вчера
Кино
Новости
AirPods 5 вовсю хвалят в обзорах. Стоит ли обновляться со старых моделей?
0
Вчера
Ликбез
Устройства
Чем заняться в выходные осенью в Санкт-Петербурге: 5 идей на любой вкус
0
Вчера
Путешествия
Туристический Привет
Учёные разгадали секрет древнего «небоскрёба», построенного 2 800 лет назад в Африке
0
Вчера
Новости
Новости
Я посмотрел сериал «Полдень» и не могу отделаться от ощущения дежавю, хотя от Стругацких мало что осталось
0
Вчера
Кино
Ликбез
Генри Кавилл выпустит собственную видеоигру вместе с Google — с помощью нового ноутбука Googlebook
0
Вчера
Новости
Технологии
Вышел большой трейлер мрачной сказки «Скрудж» с Джонни Деппом
0
Вчера
Кино
Новости
В Китае нашли крошечного динозавра с четырьмя крыльями — он изменил представление об эволюции полёта
0
Вчера
Новости
Новости
С этой непромокаемой курткой от СosmoTex можно смело оставлять зонт дома
0
Вчера
Покупки
Покупки
В России запустили второй ИИ-хакатон «Креативное поколение» — теперь это постоянное федеральное движение
0
Вчера
Пресс-релизы
Пресс-релизы
«Лучший фильм Шьямалана»: первые отзывы о триллере «Останься» с Джейком Джилленхолом
0
Вчера
Кино
Новости
Что такое теория октября и почему сейчас самое время менять жизнь к лучшему
0
Вчера
Мотивация
Мотивация
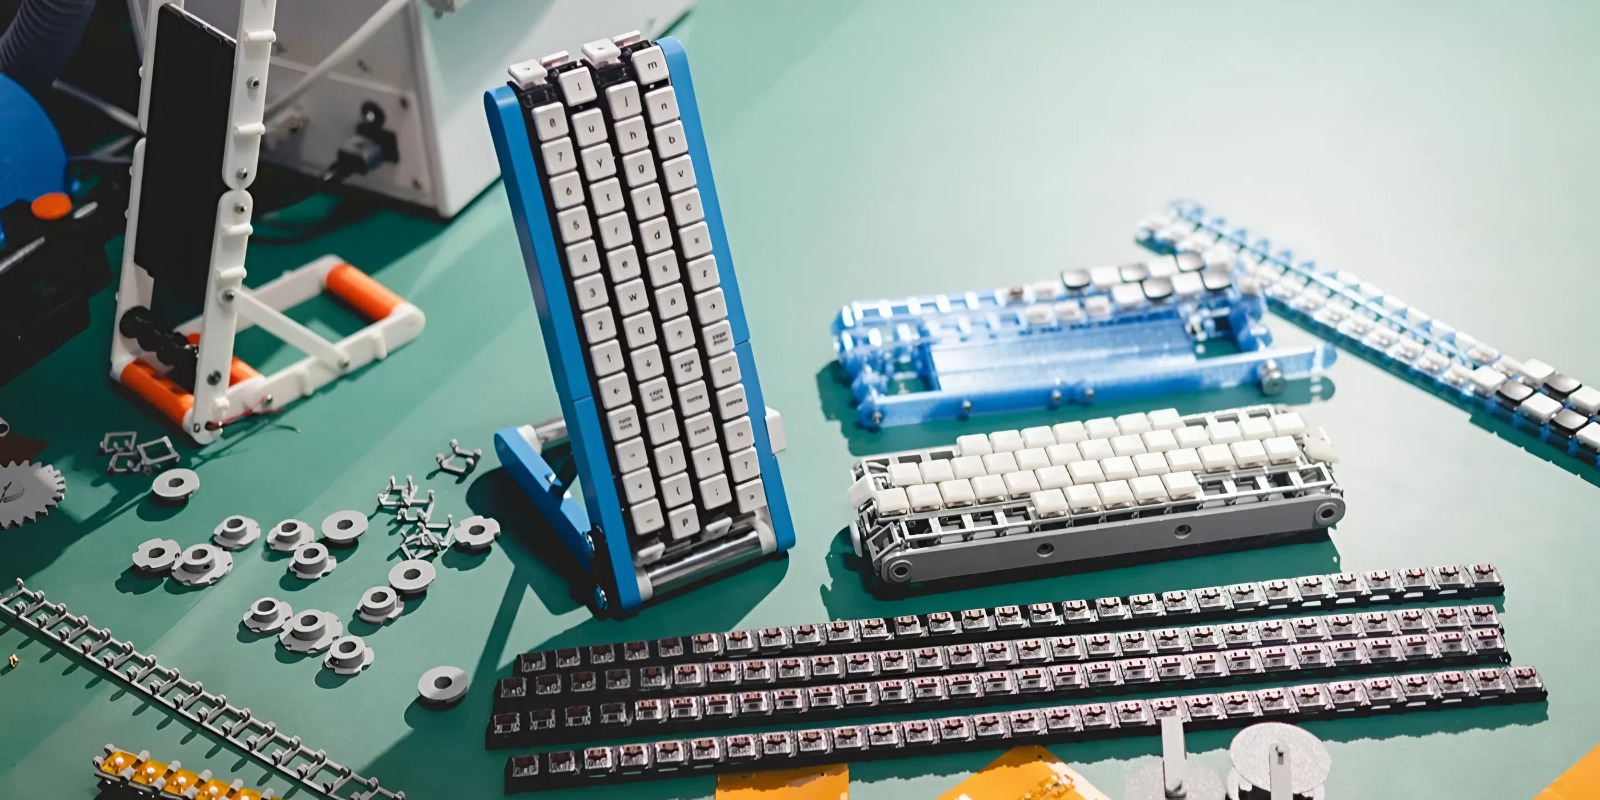
Google показала вертикальную клавиатуру, которая доставляет клавиши прямо к пальцам
0
Вчера
Новости
Устройства
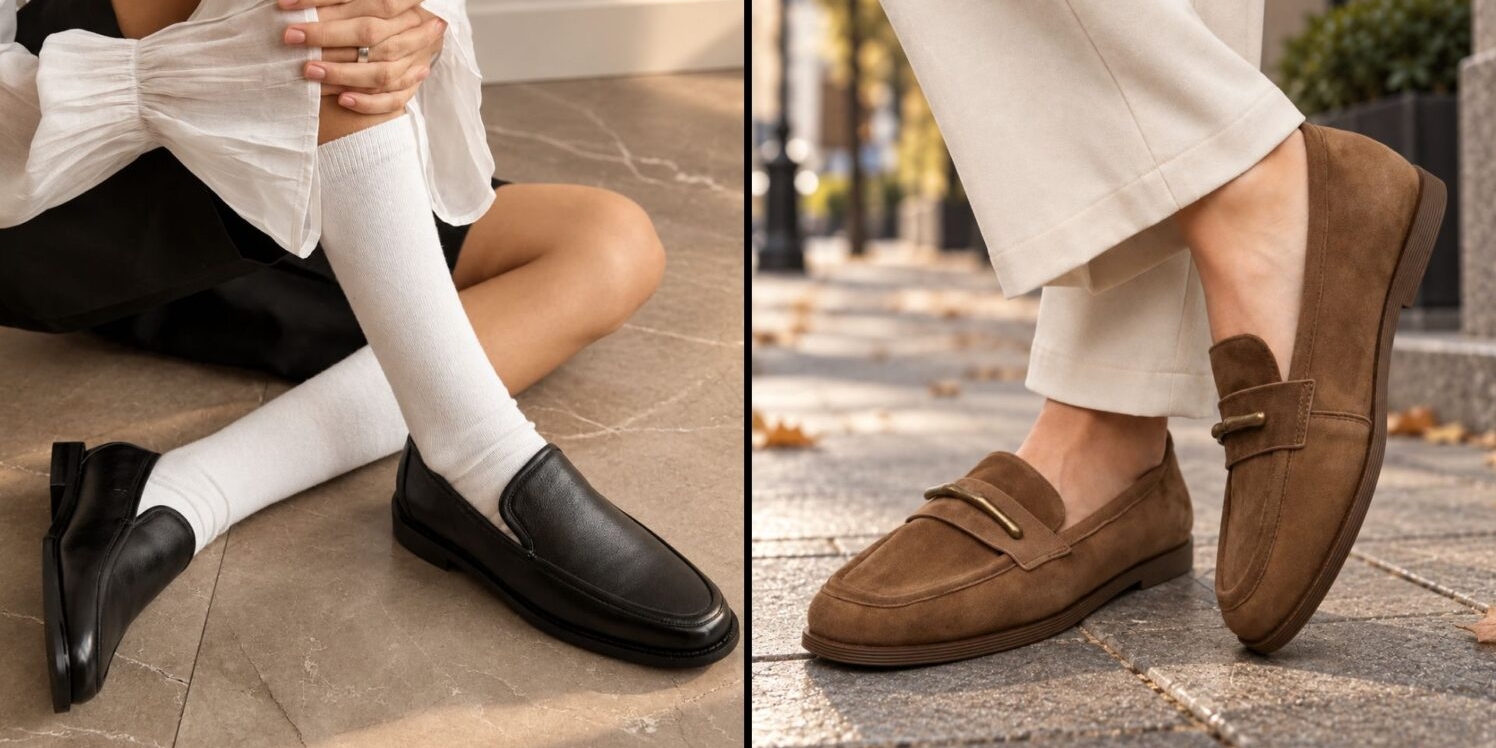
6 пар лоферов, которые убедили нас наконец-то снять кроссовки
Вчера
«Горящая изба»
Покупки

Новые комментарии

Аватар автора комментария
Avan Soulse2 часа назад

0 / 0

Сепарация для воспитания полноценной самостоятельности безусловно важна, но 20 лет — это всё-таки низкая планка, учитывая, что в этом возрасте обычно люди ещё учатся. А вот после тридцати и сорока уже стрёмно, но при том условии, если дом небольшой, каждый не имеет свою комнату и на равных не участвует в экономической и бытовой жизни дома/квартиры. В противном случае норм.
Норм или стрём: после двадцати жить с родителями
Аватар автора комментария
Илья Петрашко3 часа назад

0 / 0

Это лично ваше мнение или всех людей?
6 причин, почему даже самая классная компания вам не семья
Аватар автора комментария
Алексей Лыскин5 часов назад

0 / 0

Раньше в pro 2 я слышал, о чем говорят люди в одной со мной комнате при включённой аудиокниге на минимум, теперь слышу, что что-то говорят, но слова не разбираю и это очень помогает, когда слушаешь книги📚И в зале в вторых прошках было слышно разговоры людей и надо было на погромче музыку делать, с третьими прошками такой проблемы нет .
AirPods 5 вовсю хвалят в обзорах. Стоит ли обновляться со старых моделей?
Аватар автора комментария
koshko dav6 часов назад

0 / 0

Искал кое что о мечах и наткнулся на это. Не смог удержаться , чтобы не прокомментировать.Итак 9 заблуждений которые развеивает автор 1.Мастер меча может держать оружие как угодно. На то он и мастер.Держит как это целесообразно и эффективно в тот или иной момент. А. Арья. Её Иглу назвать мечом можно очень условно. А гарда кроме крестовины оснащена защитным боковым кольцом и ,если присмотреться с другой стороны, таким отростком странным. Кольцо защищало указательный и\или средний пальцы при сложном хвате, когда пальцы цеплялись за крестовину для лучшего управления направлением клинка. И в этих кадрах- в Черно-белом доме Арья абсолютно правильно держит Иглу . Б.Кавилл-Геральт и хват за лезвие. Одна из самых эффектных кинобоевок.На том же уровне для меня лишь 5-6 сцен из корейских и китайских фильмов и бой Оберина с Горой. В самом начале Геральт ВТОРОЙ рукой перехватывает меч за лезвие,чтобы как рычагом распороть рот и шею первого врага, уже фактически мертвого. А в этом кадре видео он держит меч ЗА РУКОЯТЬ обратным хватом.А меч который в левой руке- это меч Ренфри который он только что отобрал) И то же самое происходит ранее - у другого типа забранный меч во второй руке держит за лезвие. И непонятна критика этого ,если в 7 Пункте этого же опуса прямо говорится обратное - что таки можно держать за лезвие. Запутался автор. Что до видео..Там тип пытается полуторник держать обратным хватом...Ну, смело конечно.Только у Кавилла не настолько длинный меч. и управляться им держа обратным намного легче.И при бое вплотную к противнику- это иногда единственный вариант. 2. Меч очень здорово носить за спиной Да, тягать 2руч как Гибсон в Храбром сердце такое себе,но...Прекрасно он носится за спиной - гравюра- только желание ее автора показать длину мечей) .Трехлинейка нормально носилась же и на плече, и через шею если шинельку или мешок нести не надо? А что мешает нести меч? Фото 1. И его можно снять вместе со сбруей. А говорить что меч в обозе едет. - Ха. А то обозы никогда не отстают. Рыцарь впереди,обоз отстал. .Угу.))) А если вопрос об извлечении меча из за спины- зайдите на Пинтерес.Вариантов - море.Есть конечно и клоуны которым нравится получать при ходьбе то лезвием по заднице то эфесом по затылку фото 2 .Но есть варианты и интереснее.Даже для двуручников.Просто петля на поясе слева сзади , или подобие ножен куда вкладывается треть меча в ножнах или без. а завести за спину и приладить на правом плече ремень.- не вопрос. Или железный обшитый кожей погон который спускается и вперед и назад - этакий плоский широкий крюк-просто отдельная деталь экипировки- не пришитая . с крючками(не такими длинными и опасными как на фото 3) или кольцом на задней части, за которые держится гарда. Вполне можно вытащить и из за плеча.А потом сбросить этот погон. А уж способов ношения более коротких- миллион их, Ну а меч Геральта - напомню- в книге Season of Storms -длина клинка 69,2 см -даже я при своем 1,78 легко достану из сплошных ножен,на край оттянуть ножны левой рукой вниз.А Геральт по книге- высок и худ.Просто попробуйте. И кстати ,на Ближнем Востоке ,в Турции - полуоткрытые ножны были совсем не редкостью. Хотя, для съемок боевых сцен с Геральтом в первом сезоне сериала «Ведьмак» от Netflix (в частности, для знаменитой сцены резни в Блавикене) было изготовлено около 20 мечей из разн материалов и разной длины. +глупо говорить что всю сбрую придумали реконструкторы и ролевики.А раньше типа не было такого. Кому проще и быстрее "придумать" ? Балбесу который раз в пару месяцев мечем машет как нибудь? или солдату , который год за годом сражается и таскает эту дуру на себе? причем вокруг него еще сотни и тысячи "изобретателей" маршируют ) 3. Меч издаёт скрежет при извлечении безусловно это делают для пущего нагнетания обстановки в кино ,но.Устье ножен частенько стягивали металлическими кольцами, и если меч туда сюда гонять, что происходит? правильно! режется и истирается внутренняя часть из меха ,кожи или дерева.Дальше объяснять? И кто там что говорит, но железные ножны были и у кельтов , мат часть учите. 4. Крутые парни используют два меча сразу Кинжал и шпага в руках не удивляли? А две шпаги? А что не так с мечами? Про амбидекстров и просто опытных ребят забываем? Жонглеров в цирке тоже не видели? Ок. Прежде всего против нескольких противников вам помогут ноги.Да,можно сбежать.А можно правильно и быстро перемещаться , чему и сейчас наверно прежде всего учат даже спортсменов фехтовальщиков. А двуруч вместо 2 длинных? Вы пишите "...разумнее для этого использовать один двуручный меч, а не два одноручных....". Вы же ниже написали что круговые удары с разворота это плохо ? И как тогда драться хотя бы с двумя ? )) Вот промахнулись вы по 1-му и ? ) 5. Доспехи бесполезны. Угу, кожаные и тряпочные доспехи это здорово. И ,да, кожу не получится рассечь. А куча трупов в войнах - это они от простуды померли. Понятно что какой то дебил на постпродакшене вместо фонтана из шеи нарисовал фонтан из кирасы - ошибся , с кем не бывает. Ибо меч там тоже дорисован - сантиметров 40, резиновый в руке был у Кавилла. Именно из-за подобной фигни он и ушел из проекта.Но всё же, если я возьму реплику, стальную, полновесную да заточенную - рискнете в кожаной кирасе нильфа удар выдержать? ) .6. Блокировать удар чужого меча лезвием своего - хорошо Нет конечно. Все бегут со щитами в бой, а когда щиты через пару минут изрубят топором или секирой , раздается свисток арбитра и в мегафон кричат---"Всё ребята, щиты кончились,встречаемся тут же ,в это же время завтра." 7. Держать меч за лезвие нельзя Уже говорил- определитесь где у вас - в 1 и 7 пункте правильно . а где нет 8. Удары с разворота — это здорово Куча, особенно восточного оружия как раз и заточена на круговые удары.И еще раз, тот же вопрос - у меня двуручник ,бью по первому из 2 или 3 противников , промахиваюсь, он подшагивает,и ? А там и 2й где то за спиной ..и? Понятно что в ММА никто не пытается изображать тот коронный удар Ван Дамма. Ответка прилетит раньше. Но вот этот момент из фильма который автор статьи выбрал, ну очень неудачен для подтверждения тезиса. Там по сюжету - а это Битва бастардов - Сноу и так 4 или 5 раз реагирует на всадников, постоянно уворачивается , ну и как бы что за на? надо же внести разнообразие. Имхо , если не уворачиваться и не отскакивать в этом эпизоде , а атаковать, то с разворота - самое правильное. Посмотрите- куда повернут и корпус и меч в тот момент, когда Сноу замечает того всадника? У него вообще нет вариантов других если захочет ударить - просто не успеет он вправо развернуться и размахнуться вовремя. И при этом перестанет быть сложной целью. А станет целью предсказуемой. Ногами подправил коня всадник и просто плечом коняшки можно Сноу снести. 9. Мечи были очень тяжёлыми В Стамбуле, в Топкапы есть витрина с 3 мечами . Тот что 2,7 метра не взвешивали , но говорят от 9 до 14 кг.Другие 2 -- 4-4,5кг и 5-6 кг . И да , можно говорить что все 3 ритуальные или украшалки замков, но меч Большого Пьера весит 6,6 кг (около 15 фунтов). Длина — 2,15 м. Он хранится в музее во Фрисландии. Нагинаты - по 2 кг в норма , но экземпляра по 4- 6 кг имеются . Понятно что гуань дао Гуань Юя в 49 кг из "Троецарствия" возожно и вымысел, Но.. Хафтор Бьёрнссон - рекорд в становой тяге с использованием экипировки — 510 кг. Райно Нел жал штангу стоя из-за головы на 188 кг, а также поднял четыре необработанных камня весом до 210 кг всего за 17,19 секунды. Да - там великаны . Но Айрат Закиев весил около 65 кг при росте 142 см. Приседал со штангой 310 кг — это почти пятикратный собственный вес, а жим от груди 225 кг — в три с лишним раза больше. Ему бы только рост не позволил махать тем 14 килограммовым :)
9 заблуждений о боях на мечах, которые нам навязали фильмы и сериалы
Лайфхакер
Информация
О проектеРубрикиРекламаРедакцияВакансииО компании
Подписка
TelegramВКонтактеTwitter (X)PinterestYouTubeИнициалRSS
Правила
Пользовательское соглашениеПолитика обработки персональных данныхПравила применения рекомендательных технологийПравила сообществаСогласие на обработку персональных данныхСогласие для рекламных рассылокСогласие для информационной программы
18+Копирование материалов запрещено.
Издание может получать комиссию от покупки товаров, представленных в публикациях