


1. Банковский кредит
Это целая группа финансовых инструментов, которая включает потребительские, автокредиты и ипотеку. Обычно заёмщики рассчитывают получить значимые суммы для крупных покупок. Вот основные преимущества банковских кредитов.
- Большая сумма. Как правило, её будет достаточно для крупной покупки.
- Длительный срок. Кредит можно взять на полгода, год, пару лет и даже несколько десятков лет, если речь идёт об ипотеке.
- Невысокий процент. По сравнению с кредитными картами, займами в МФО и ломбардах, банковские ставки ниже.
В 2024 году российские кредитные организации предлагают взять у них деньги на таких условиях.
- Потребительские кредиты наличными. Если сравнить предложения различных банков, можно увидеть сильный разброс ставок. Они колеблются от 13 до 60% годовых и зависят от суммы кредита и наличия залога. По данным Центробанка, средняя ставка по кредитам на срок до года 22,5–27%. По кредитам на срок больше года — 16–18%.
- Автокредиты. Здесь средняя ставка по кредиту на машину на срок до года от 8 до 14%. Но если брать на пару лет, уже ощутимо выше — 16–18%.
- Ипотека. Средняя ставка по кредиту на покупку недвижимости в 2024 году 8,4%.
Но при всех достоинствах у банковских кредитов есть особенности, которые часть клиентов посчитает минусами:
- Нужна хорошая кредитная история. Чем больше сумма кредита, тем внимательнее могут быть банки к предыдущим поступкам заёмщика. Но если вы уже пользовались кредитами раньше и всегда вовремя погашали задолженности, волноваться не стоит.
- Для крупного кредита может понадобиться залог. Иногда отличной кредитной истории недостаточно, и банк хочет дополнительных гарантий. В этом случае он может предоставить значительную сумму, но лишь под залог имущества. Например, недвижимости. Суммы, которые банк готов выдать под залог и без залога, отличаются в разы.
- Нужно предъявить много документов. Например, при оформлении ипотеки кроме паспорта финансовая организация может попросить СНИЛС, копию трудовой книжки и справку о доходах.
- Долгий срок рассмотрения заявки. Обычно банки рассматривают заявки до 5 рабочих дней, но бывает и дольше.
- Возможен отказ. Банк может вовсе не выдать вам кредит или предложить меньшую сумму, чем вы рассчитывали.
Итак, в банк стоит обращаться, когда нужна крупная сумма на длительный срок. Например, на покупку квартиры, автомобиля или комплекта мебели, на ремонт, на обучение. Ещё один вариант использования этого инструмента — рефинансирование нескольких взятых ранее кредитов. В этом случае все ваши прежние займы объединяются, а процентная ставка может быть снижена.
2. Кредитная карта
Используется, когда деньги нужны быстро, а требуемую сумму вы сможете вернуть в течение льготного периода. Преимущества кредитных карт:
- Деньги поступят на счёт сразу. Можно немедленно использовать их для безналичных расчётов. Пластиковую карту обычно можно получить через 1–2 дня.
- Есть льготный период. Он позволит не платить проценты за взятые в долг деньги. Если вы возвращаете всю сумму в установленный банком срок, то не переплатите ни копейки. Как правило, льготный период, или грейс-период, длится от 30 до 120 дней.
- Предусмотрен кешбэк за покупки. Если вы будете расплачиваться в супермаркетах, фитнес-клубах, поликлиниках картой, банк вернёт от 1% ваших расходов. На некоторые категории товаров или при покупках у партнёров банка кешбэк может быть выше — до 10 или даже до 30%. Все подробности обычно есть в мобильном банковском приложении.
Недостатки у кредитных карт тоже есть:
- Относительно небольшая сумма займа. Если вы давно пользуетесь услугами банка, скорее всего, в мобильном приложении сможете мгновенно оформить кредитку. Лимит расходов по карте уже определил ваш банк. Эта сумма зависит от ваших регулярных доходов и трат. Как правило, можно без проблем получить взаймы несколько десятков тысяч рублей. Возможно, банк предложит вам и более значительные суммы — до нескольких сотен тысяч. Максимальная сумма зависит от вашей кредитной истории. Если вы своевременно будете погашать задолженности, банк может повысить текущий лимит, но это произойдёт не сразу.
- Более высокий по сравнению с потребительскими кредитами процент. Если не успеете вернуть деньги за льготный период, переплата может быть ощутимой. Средняя ставка по кредиткам от 25 до 40% годовых.
- Платное обслуживание кредитки. Бывают карты, которые не потребуют дополнительных расходов. Но бесплатные кредитки предлагают не все банки. Некоторые финансовые организации берут за их обслуживание от 500 до 3 500 рублей в год.
- Комиссия за снятие наличных. Часть финансовых организаций не берёт оплату за эту процедуру. Однако есть карты, снять с которых деньги в банкомате можно только за 3–5% от суммы.
Стоит подумать о кредитке, если вам срочно нужны деньги в пределах нескольких десятков или чуть больше сотни тысяч рублей. Можно использовать эти средства для расчёта за медицинские процедуры, обучение, ремонт машины. Или расплачиваться кредиткой за ежедневные покупки, если ваши сбережения по какой-то причине закончились. Но прежде чем активировать карту, стоит убедиться, что вы сможете вернуть всю сумму или хотя бы больше её половины за льготный период. Если нет, имеет смысл подумать о потребительском кредите, где ставки пониже.
3. Заём в микрофинансовой организации
Этот специфический инструмент стоит использовать лишь в том случае, когда деньги действительно нужны срочно, а других способов их получить нет. МФО могут займы до одного миллиона. Но если поискать предложения подобных организаций в Сети, то можно увидеть, что многие из них готовы предложить клиентам максимум 30 000 рублей.
У этого инструмента есть несколько преимуществ:
- Деньги придут на карту немедленно. Часто заявки на микрокредиты рассматривает робот, и перевод отправляется почти сразу после запроса.
- Можно взять заём, даже если у вас плохая кредитная история или нет подтверждённого дохода. В микрофинансовые организации нередко обращаются люди, которым банки уже отказали в кредите.
- Первый заём в МФО иногда можно получить под 0%. Правда, при условии его своевременного погашения — деньги нужно внести до указанного дня и часа, не задержав платёж даже на несколько минут.
Обращаем особое внимание на недостатки займов в микрофинансовых организациях:
- МФО начисляет огромные проценты. Это самый главный минус. Максимальная ставка, которую могут установить кредиторы, ограничивается Центробанком. Кредиторы выдавать заём со ставкой выше 0,8% в день, за год эта величина составит 292%. Это огромная сумма. Если вы берёте заём в размере 30 000 рублей, то через год, погашая долг равными частями каждый месяц, отдадите МФО 94 458 рублей. А кроме процентной ставки есть ещё и пени и штрафы за просрочку.
- Под 0% доступен только один заём. Второй на таких же условиях взять уже не получится — придётся переплачивать даже при своевременном погашении долга.
- Вернуть долг надо в срок до месяца. Некоторые МФО занимают деньги на период от 5 до 21 дня. Другие оформляют договор на срок до 30 дней.
Итак, заём в МФО стоит брать только в безвыходном положении. Например, деньги срочно понадобились на лечение, до зарплаты неделя. Но кредитная история сильно испорчена, банки уже неоднократно отказывали даже в небольшом займе. При этом у друзей и знакомых взять в долг никак нельзя.
Только в крайнем случае, когда все остальные способы найти деньги уже испробованы, можно обратиться в МФО. При этом стоит рассчитывать лишь на небольшую сумму и короткий срок.
Важно: внимательно читайте каждый пункт договора. Иногда кредиторы используют различные уловки, чтобы начислить вам дополнительные пени, штрафы, комиссию и прочие платежи, о которых вы можете и не подозревать. И очень не рекомендуется задерживать платёж даже на полчаса. Лучше рассчитаться за сутки до дедлайна, причём убедиться, что деньги зачислены и долг погашен.
4. Кредит под залог в ломбарде
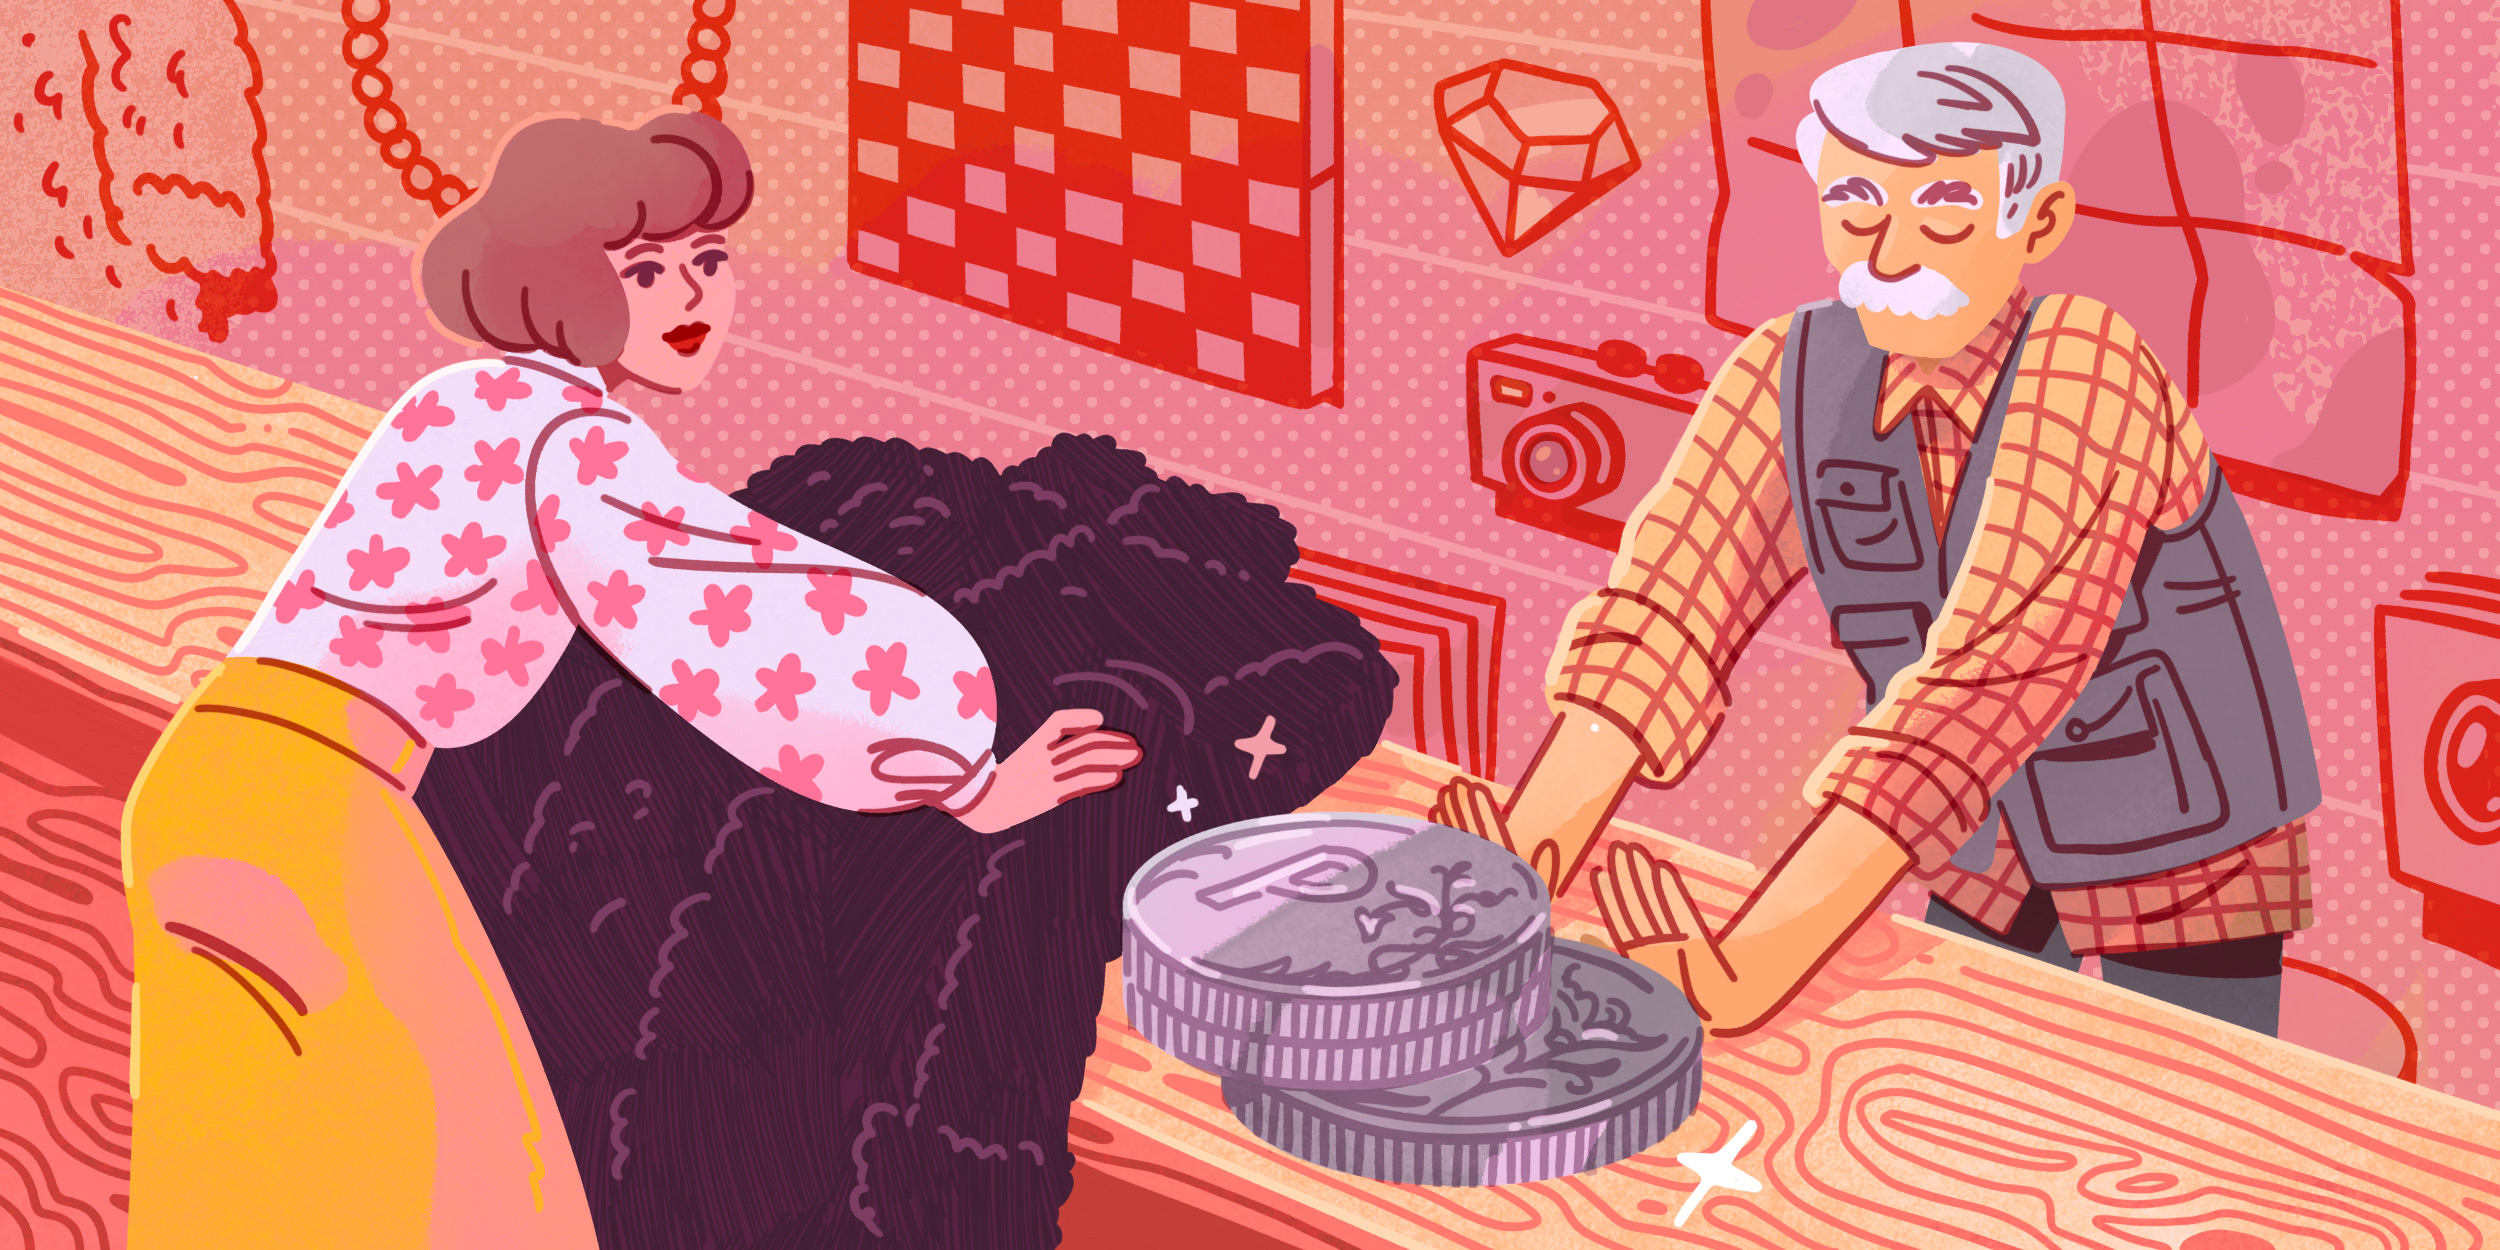
Это вариант подойдёт, если вам срочно нужны деньги и у вас есть ценная вещь, которой вы долго не собираетесь пользоваться. Например, дорогое колье с драгоценными камнями. Или длинная меховая шуба, которую вы не будете носить с марта по ноябрь. Можно отдать в залог всё что угодно, кроме недвижимости.
Плюсы кредита в ломбарде:
- Деньги получите сразу. Приносите в ломбард вещь, оценщики называют сумму, которую готовы выплатить под залог, — и через четверть часа эти деньги ваши. Как правило, оценочная стоимость вещи будет ниже рыночной.
- Вас точно не будут беспокоить коллекторы. Если вы не сможете вернуть кредит с процентами, то по договору перестанете быть собственником вещи, оставленной в залог.
- Для оформления займа нужен только паспорт. Никаких справок о доходах у вас не попросят.
Но есть и серьёзные минусы обращения в ломбард:
- Высокая процентная ставка. Она превышает банковские проценты в несколько раз. На апрель 2024 года средняя ставка по займам в ломбардах 88% годовых.
- Короткий срок займа. Можно оформить залог и на год, но тогда вам придётся очень сильно переплатить. Поэтому такие кредиты обычно берутся на срок от нескольких дней до месяца.
В ломбард стоит обращаться, если деньги нужны срочно, оформить кредитную карту нельзя, но есть дорогостоящая вещь, которой вы долго не собираетесь пользоваться. Помните, что возвращать долг нужно будет быстро и в срок, иначе вы можете потерять свою собственность.
5. Деньги в долг у знакомых
Этот способ подойдёт практически в любой ситуации. Главное — чтобы у вас были друзья, родственники или приятели, к которым можно было обратиться с просьбой о займе. И они согласились бы дать вам деньги в долг на условиях, которые устроят всех.
Вы можете договориться о любой сумме на нужный вам срок. Хорошие знакомые даже могут предоставить вам деньги без процентов. Самое главное — не забывать об этом долге и рассчитаться вовремя.
Минус у обращения к знакомым, пожалуй, только один: вы можете не найти человека, который будет готов одолжить вам нужную сумму. Поэтому, если деньги нужны вам срочно, этот вид займа может не подойти.
Выбирайте вариант, который будет для вас самым выгодным. Но какой бы способ получить кредит вы ни предпочли, главное — вовремя вернуть деньги.
Станьте первым, кто оставит комментарий