Лайфхакер
Лайфхакер
Лучшее
Новости
Жизнь
Рецепты
Здоровье
Кино
Технологии
Покупки
Лучшее
Новости
Жизнь
Рецепты
Здоровье
Кино
Технологии
Покупки
Куда поехать на выходные
Розовый октябрь
Добрые новости
Стыдные вопросы
Есть мнение
Норм или стрём
Личный опыт
Объясняем за минуту
Стать богатым
29 июня 2017

Как планировать свои финансы

Чтобы добиться финансового успеха, необходимо приложить усилия. Рассказываем, что сделать сегодня, чтобы не переживать о своём материальном состоянии в будущем.
Фото автора Дарья Родионова
Дарья Родионова

Старший редактор Лайфхакера

20 важных правил финансового планирования

1. Не путайте зарплату и личные сбережения

Собственный капитал, то есть ваши реальные сбережения, гораздо важнее суммы, которую вы зарабатываете. Удивительно, но не все из нас понимают эту простую истину. Большая зарплата не делает вас автоматически богатым, а низкая — бедным.

👌 В телеграм-канале «Лайфхакер» лучшие статьи о том, как сделать жизнь проще.

2. Сбережения важнее инвестиций

То, какую часть зарплаты вы откладываете на будущее, напрямую влияет на вашу финансовую независимость и стабильность.

3. Избегайте долгов по кредитным картам

Иначе ваше финансовое благополучие потерпит крах.

4. Учитывайте своё материальное положение

Постарайтесь не влезать из-за ненужных вещей в долги, если ваши доходы не позволяют вам их выплатить. Живите в соответствии со своими возможностями.

5. Откройте сберегательный счёт

Конечно, за свою жизнь вам наверняка придётся платить за учёбу, машину или квартиру. Сберегательный счёт в надёжном банке будет вам опорой в этих выплатах.

6. Проанализируйте свои ежемесячные расходы

Это позволит выяснить, на что уходят ваши деньги. Таким образом, вы сможете взять расходы под контроль. Цель анализа — сократить ненужные расходы. А если, как мы и советовали в предыдущих пунктах, вы откладываете часть зарплаты, вы будете тратить только то, что останется.

7. Доведите процесс оплаты счетов до автоматизма

Это облегчит вашу жизнь и сэкономит не только время, но и деньги. Вовремя оплатив счета за коммунальные услуги, вы не будете отдавать большую сумму в следующем месяце.

8. Расходуйте с умом

Не стоит тратить деньги на безумно дорогую машину или претенциозный особняк, если такие расходы идут вразрез с вашим реальным материальным положением.

9. Имейте запасной план

Например, заведите счёт на случай экстренных ситуаций. Никто не может знать наверняка, как повернётся жизнь завтра.

10. Оформите страховку

И снова о чрезвычайных ситуациях и непредсказуемости жизни. Страхование здоровья или недвижимости лишним не будет, имейте это в виду.

11. Откройте накопительный пенсионный счёт

«Копить на старость» придётся, если не хотите в один прекрасный момент остаться без средств к существованию.

12. Каждый год откладывайте немного больше

Постепенно откладывая с зарплаты чуть больше, чем прежде, вы и не заметите, как вырастут ваши сбережения. Да, это может быть сложно. Но не забывайте о втором правиле: инвестируйте в будущее.

13. Пересмотрите своё окружение

Наше окружение оказывает на нас колоссальное влияние. Человеку свойственно копировать поведение других людей, чтобы заслужить их доверие и уважение. Так что расточительные знакомые никак не помогут вам на пути к финансовому успеху.

14. Не бойтесь говорить о деньгах

В современном обществе тема денег почему-то является табу. Если вас беспокоят финансы семьи, открыто поговорите об этом с партнёром. Попросите помощи. Не позволяйте финансовым проблемам испортить вам жизнь.

15. Помните, что счастье не материально

Приятные покупки вызывают всплеск дофамина — гормона радости, но лишь на короткий промежуток времени. Вещи не сделают вас счастливее.

16. Читайте книги

Уже написано бесконечное множество книг по финансовому планированию. Не обязательно читать их все, просто найдите несколько полезных для вас советов и попробуйте им следовать. Было бы отлично, если бы нам преподавали основы планирования личных финансов в школе или университете. Может быть, следующим поколениям повезёт в этом больше, ну а нам остаётся только брать инициативу в свои руки.

17. Будьте в курсе вашего финансового положения

Перед тем как двигаться в каком-то направлении, нужно знать, где же вы находитесь в данный момент. На практике это означает не тратить деньги бездумно, а заранее планировать свой бюджет.

18. Не забывайте про налоги

При необходимости воспользуйтесь правом налоговых льгот. Помните о возможности получить налоговый вычет по расходам на обучение, лечение и так далее.

19. Не стойте на месте

Продвижение по карьерной лестнице сулит увеличение заработной платы, а следовательно, и ваших сбережений. Как это ни странно, но некоторым легче жаловаться на отсутствие денег, чем попытаться их заработать.

20. Поставьте правильную цель

Не задавайтесь целью накопить определённую сумму к определённому возрасту. Стремитесь к тому, чтобы вообще не задумываться о деньгах. Вечные мысли о том, как бы заработать, делают нас несчастными. Деньги должны быть не целью, а способом её достижения.

*Деятельность Meta Platforms Inc. и принадлежащих ей социальных сетей Facebook и Instagram запрещена на территории РФ.

Источник: 20 Rules of Personal Finance
Если нашли ошибку, выделите текст и нажмите Ctrl + Enter
Комментарии
Авторизуйтесь, чтобы оставить комментарий
Кирилл Богатов
29.06.17 19:43
Извиняюсь за спам, но как раз сейчас пишу серию статей на эту тему, только более подробно и с личными примерами. В основном про автоматизацию и семейный бюджет. Кому интересно — напишите мне, буду держать в курсе дела. http://okwrite.ru/all/finances-zen/
Алексей Пономарь
29.06.17 21:10
Интересно. Удачи вам.
Артур Дёмин
29.06.17 23:20
Интересный способ. С женой лет 5-7 назад тоже к нему пришли. Затем обнаружили неудобство в сверке. Используя только общий счёт в конце каждого дня, когда оба внесли свои расходы и доходы, если остаток не сходится, то невозможно узнать кто забыл, что-то внести. Как ни крути даже при наличии общего счёта, всё равно у каждого имеются наличные на расходы в течении дня. Что улучшил: добавил к первой схеме общий счёт и назвал "Казна", затем разделил всё для удобства на группы: "Наличные" и "Безналичные"  В "Наличных" получилось три основных счёта: 1. Наличные Артур; 2. Наличные Женечка; 3. Казна. И теперь по схеме как и у Вас: доходы попадают в казну и также обязательные расходы идут из казны. У каждого собственный счёт просто для удобства: утром при выходе из дома берёшь нужную сумму исходя из предстоящих расходов и делаешь себе перевод из казны в сервисе по учёту домашней бухгалтерии. Вечером при внесении расходов и доходов всё отображается понятно и доступно: [остаток на начало дня] + [перевод из казны или от супруга] - [расходы] = [остаток на конец дня] Это конечно в кратце. Если углубляться, то конечно есть ещё и другие группы "Нам должны" и "Мы должны".  Так же ещё и переводы друг другу при необходимости. По накоплениям тоже интересно: добавили общие цели и цели каждого. Например на общие цели копим вместе, а на личные цели каждый собирает самостоятельно. Причём накопления на личные цели делаем только с дополнительных заработков.  Это мотивирует, так как это краткосрочные цели и дополнительные заработки на глазах наполняют и исполняют личные цели или желания. p.s. Я тоже напишу цикл статей по ведению семейного бюджета так как веду семейный бюджет ещё с 2007 года. Перепробовал множество методик, проанализировал массу сервисов, программ и приложений. Начинал как и вы - с бумаги, затем Excel... Затянуло)) Делаю выводы и постоянно дорабатываю систему. Попробуйте и вы, это интересно и полезно. p.p.s. Жена только "за". С удовольствием ведёт учёт домашних финансов, так как польза очевидна. Редакция "Лайфхакер", выражаю Вам отдельную благодарность, так как часть знаний получил из ваших статей ?
Что вы могли пропустить
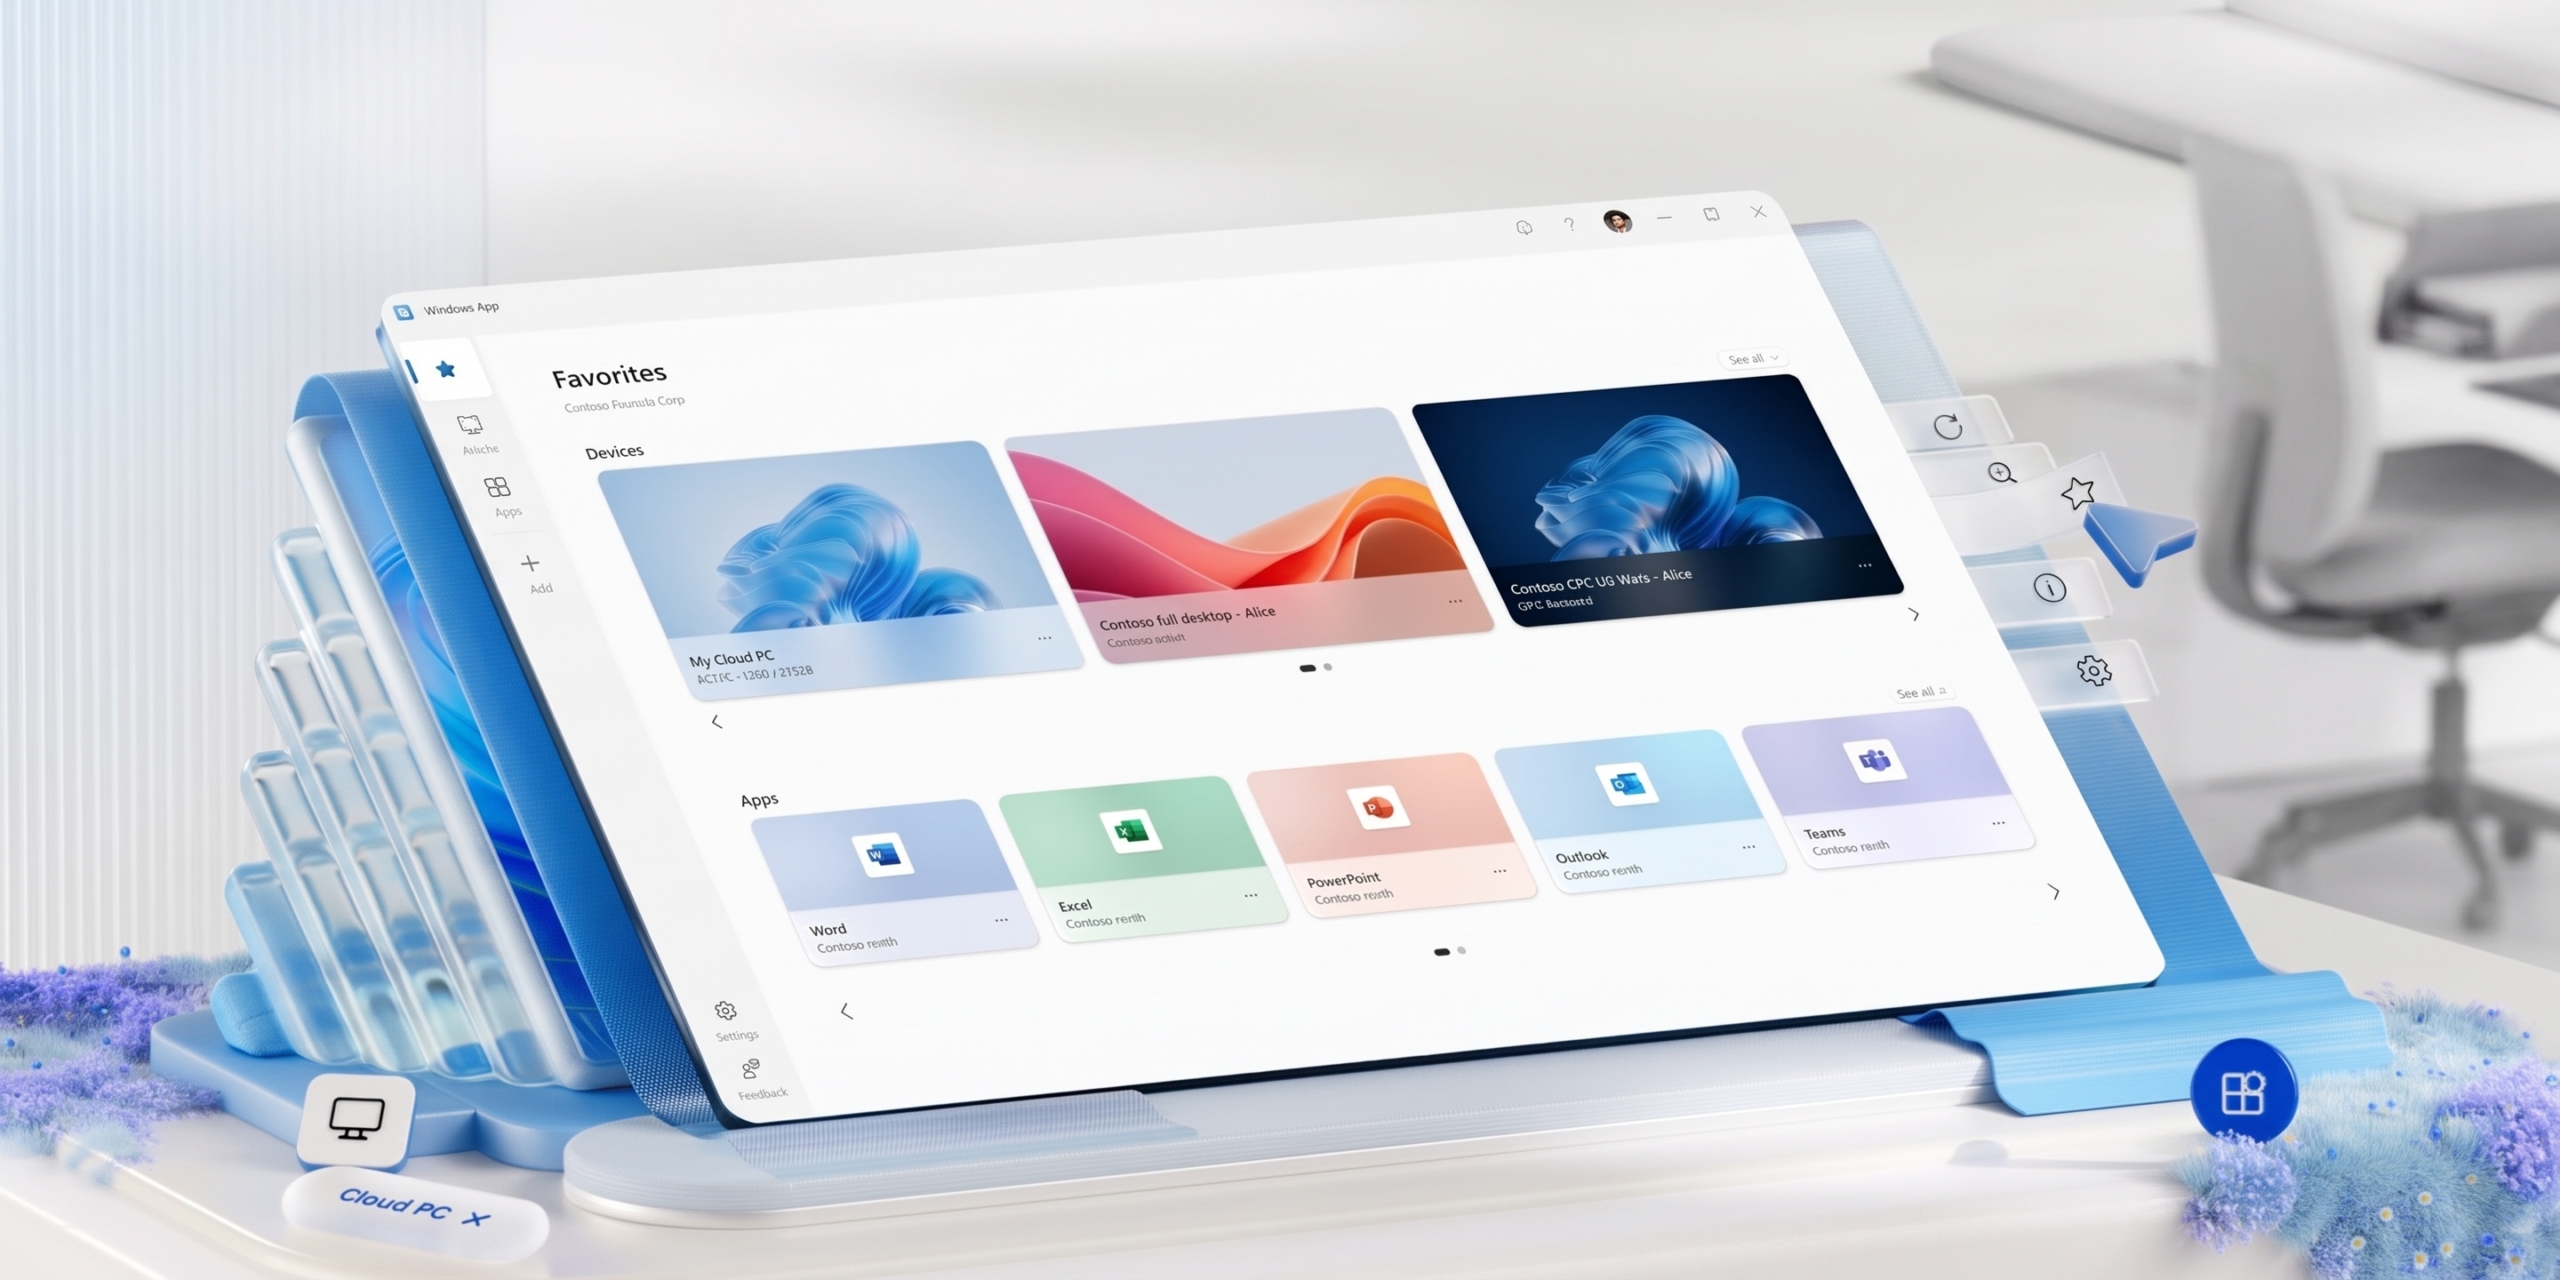
Функция удалённого доступа к ПК в Windows App стала общедоступной — как пользоваться
0
Вчера
Windows
Новости
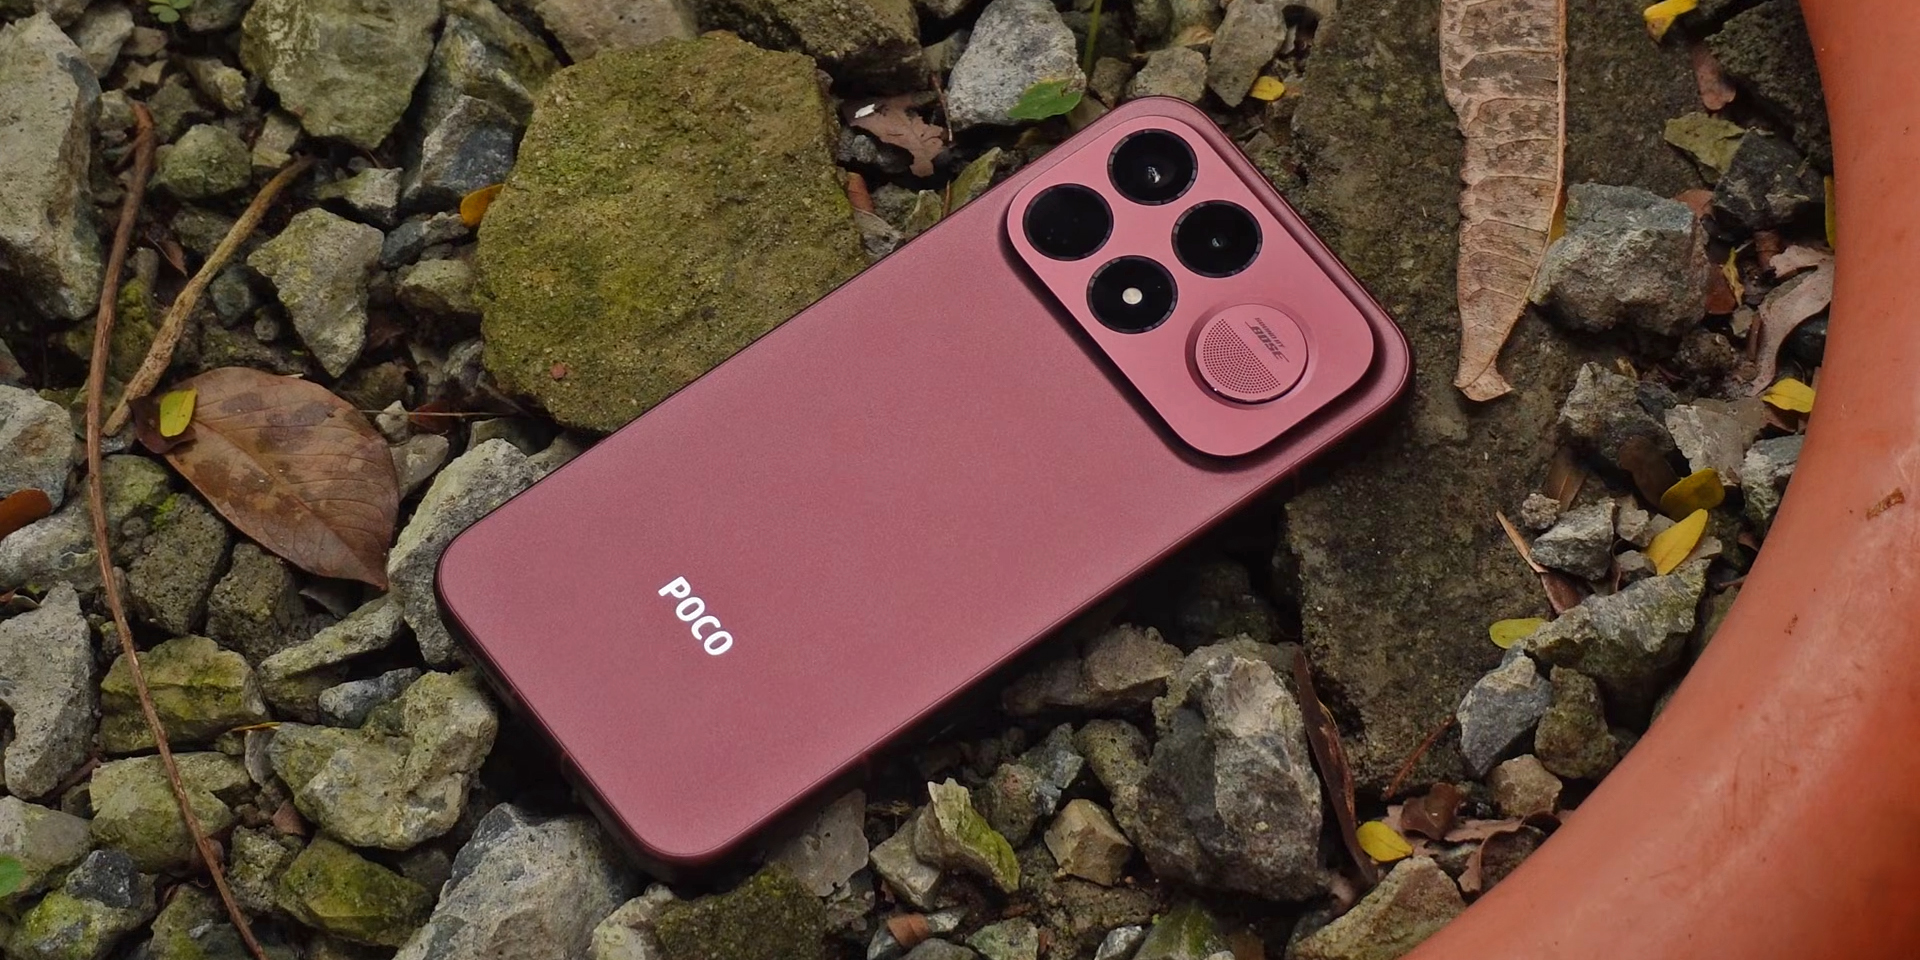
6 главных преимуществ Poco F9 Ultra. Почему этот смартфон настоящий топ за свои деньги
0
Вчера
Технологии
Технологии
В Сети выбрали 23 лучших психологических хоррора, которые пугают до дрожи
0
Вчера
Кино
Новости
Мультфильм «Тяжёлый металл» возвращает нас в 80-е. И это очень круто
0
Вчера
Кино
Кино
В России планируют запустить госсервис для поиска хозяев животным из приютов
0
Вчера
Новости
Новости
3 причины перестать подавлять свою злость
0
Вчера
Жизнь
Жизнь
Google запустила Playground — ИИ-сервис для создания игр по текстовому описанию
0
Вчера
Веб-сервисы
Новости
«ВкусВилл» запустил линейку корейских блюд
0
Вчера
Пресс-релизы
Пресс-релизы
В сибирской пещере нашли останки неизвестного животного ледникового периода
0
Вчера
Новости
Новости
C этой компактной беговой дорожкой можно закрывать норму шагов под сериал
0
Вчера
Покупки
Покупки
Минпросвещения России запустило круглосуточную линию психологической помощи «Школа доверия»
0
Вчера
Новости
Новости
В США новый тренд: родители экономят на школьных фото детей с помощью ИИ
0
Вчера
Новости
Новости
Что такое «модель айсберга» и как она позволяет увидеть неочевидные причины событий
0
Вчера
Продуктивность
Продуктивность
В Норильске впервые пройдёт фестиваль актуального научного кино ФАНК — вход свободный
0
Вчера
Пресс-релизы
Пресс-релизы
Демисезонные ботинки, которые мы без раздумий забираем на эту осень
Вчера
«Горящая изба»
Покупки

Новые комментарии

Аватар автора комментария
Катерина Железницкая8 минут назад

0 / 0

У нас весь сайт в принципе 18+
Хлорка и цветущая груша: чем пахнет сперма на самом деле
Аватар автора комментария
Avan Soulse9 часов назад

0 / 0

Не знаю, как насчёт колонки, но в браузере она изъясняется неплохо. Как будто так же, как Gemini
Названы 100 лучших ИИ-сервисов в мире — «Яндекс» сдал позиции
Аватар автора комментария
Евгений9 часов назад

0 / 0

Мне интересно, какими приложениями пользуются любители Wear OS, что готовы их заряжать каждый день? Я когда купил, потренировался, на утро сели, утром бежал без них. Карту открываешь, батарея тает, в поход не пойдёшь. Последнее время тренировался в huawei, приложений меньше, звонки принимают, на смс ответить можно, заряд держат 8- 10 дней, в зависимости от интенсивности тренировок. Теперь взял гармин, столько информации нет не в часах на wear os, не в huawei с amazfit.
Издание TechRadar составило топ-5 лучших умных часов на Android в 2026 году
Аватар автора комментария
Евгений9 часов назад

0 / 0

У всех потребности разные. Люди в поход берут спальники в 3 раза дороже, потому что легче и компактнее, чем дешёвые, а вы говорите пауэрбанк тащить. В командировку едешь, лишний шнур от зарядки не берёшь, уже радуешься. Минимум вещей в сумку и погнал налегке.
У Garmin появились смарт-часы с неограниченным временем автономной работы
Лайфхакер
Информация
О проектеРубрикиРекламаРедакцияВакансииО компании
Подписка
TelegramВКонтактеTwitter (X)PinterestYouTubeИнициалRSS
Правила
Пользовательское соглашениеПолитика обработки персональных данныхПравила применения рекомендательных технологийПравила сообществаСогласие на обработку персональных данныхСогласие для рекламных рассылокСогласие для информационной программы
18+Копирование материалов запрещено.
Издание может получать комиссию от покупки товаров, представленных в публикациях