Лайфхакер
Лайфхакер
Лучшее
Новости
Жизнь
Рецепты
Здоровье
Кино
Технологии
Покупки
Лучшее
Новости
Жизнь
Рецепты
Здоровье
Кино
Технологии
Покупки
Куда поехать на выходные
Розовый октябрь
Добрые новости
Стыдные вопросы
Есть мнение
Норм или стрём
Личный опыт
Объясняем за минуту
ОбразованиеСоветы
26 июля 2013

Все об ипотечном кредитовании молодых семей в России глазами заемщика

Фото автора Слава Баранский
Слава Баранский

Все об ипотечном кредитовании молодых семей в России глазами заемщика

Пост ниже посвящен детальному описанию системы ипотечного кредитования в России и написан нашим читателем Виталием Желтяковым. Публикация станет достойным ответом на наш вчерашний материал, в котором мы назвали ипотечные кредиты в России и Украине самоубийством.

👌 В телеграм-канале «Лайфхакер» лучшие статьи о том, как сделать жизнь проще.

Предисловие

Как это не противно, но ипотека – это часть современной российской действительности. Конечно, можно жить в России и без неё, но порой это сложно.

Я ипотечник, который долго шел к своей двухкомнатной квартире, и хотел бы поделиться опытом прохождения этого пути. 

Что такое ипотека?

Ипотека – это кредит с залогом жилья.

Как работает ипотечное кредитование в общем случае?

Человек, желающий приобрести жильё, идёт в банк и берёт кредит (обычно очень большой кредит) и в качестве залога банку предоставляет своё жильё, которое он покупает на деньги кредита. Затем он определённое время выплачивает этот кредит и в конце концов получает это жильё в полную свою собственность.

Первый большой минус ипотеки – это то, что она очень сильно финансово ограничивает молодую семью. Если взять ипотеку на короткий срок (5−15 лет), то отдавать банку приходится обычно около половины доходов семьи. Соответственно, жить приходится на другую половину. При таком раскладе можно забыть о крупных покупках, поездках на море и вольготной жизни.

Если взять ипотеку на долгий срок (15−30 лет), то в финансовом плане станет немного легче, но проявляется другой второй большой минус – сложно изменить условия ипотеки. Долгосрочную ипотеку сложнее досрочно погасить небольшими суммами, т.к. проценты погашаются в первую очередь. В итоге жильё, заложенное под долгосрочную ипотеку, очень сложно поменять. То есть, если например, молодая семья взяла 1‑комнатную квартиру в ипотеку на 30 лет, то, скорее всего, в этой 1‑комнатной квартире она будет жить следующие 30 лет и платить банку долги.

Казалось бы, что лучше взять ипотеку на меньший срок, несколько лет просуществовать, затянув пояса, а потом беззаботно жить в свой квартире. Но здесь нас поджидает самый большой минус ипотеки – сложно получить ипотеку с хорошими условиями. Абсолютное большинство молодых семей об этом минусе даже не думают. Они обычно мыслят следующим образом: «банки заинтересованы давать ипотеки — им это выгодно, поэтому они конкурируют друг с другом из-за клиентов и получить ипотеку с хорошими условиями легко». На самом деле, банки думают не только о выгоде, но и о рисках. А в виду того, что желающих получить ипотеку хоть отбавляй, то банки весьма жестко ограничивают условия выдачи кредита и тех, кто не попадает под эти условия, «наказывают рублём». В итоге получается, что чтобы получить ипотеку с хорошими условиями нужно быть чуть ли не идеальным клиентом.

Если у ипотеки такие большие минусы, может молодой семье лучше без нее?

Тут всё зависит от ситуации. Я будут рассматривать среднестатистическую молодую семью, где муж и жена не имеют богатых родителей и им до 30 лет.

Молодая семья может жить у родителей, либо снимать жильё. Это подешевле, чем взять ипотеку, но сразу скажу, что бесперспективно. В такой ситуации молодая семья рассчитывает либо накопить деньги, либо занять жильё родителей. В итоге молодая семья деньги на свою квартиру не накапливает, живёт на птичьих правах до момента смерти родителей, после чего получает квартиру родителей и живёт в ней до своей же смерти. Проблемы такого расклада очевидны: долгая жизнь на птичьих правах, молодой семье достаётся старое родительское жильё, а самое главное, что своим детям оставить нечего.

Другой вариант — это получить квартиру от государства. Здесь молодую семью обычно ожидает большой облом. Советское время кончилось, а нынешний президент ещё тот *****. Есть несколько программ, по которым можно получить жильё.

Во-первых, федеральные дотационные программы. Ими могут воспользоваться инвалиды, участники войн и потерпевшие бедствие от катастроф. Как вы понимаете, молодая семья обычно под эту группу людей не попадает.

Во-вторых, есть федеральная программа «Помощь молодой семье», которая предоставляет жильё молодым семьям с сложными жилищами условиями. В эту группу попадают многодетные семьи возрастом до 35 лет. Но президент эту программу сократил в начале 2000‑х. Например, в Волгограде сейчас около 600 семей ожидают получения сертификата на жильё, в год выдаётся 30–40 сертификатов. Думаю, что уже понятно — это не вариант.

В‑третьих, муниципальные жилищные программы. Обычно эти программы направлены на поддержку чиновников или для махинаций с землёй. Какие там махинации вы можете узнать сами в интернете. То есть тут молодой семье тоже делать нечего.

В итоге мы видим, что для большинства молодых семей подходит лишь вариант с ипотекой.

Советы и моменты, на которые могут помочь молодой семье с ипотекой

На что обратить внимание при взятии ипотеки

Во-первых, на процентную ставку. Даже отличие ставки на 0,5% процента для крупного и долгосрочного кредита означает переплату в десятки и сотни тысяч рублей. Здесь тактика предельна проста — нужно искать самую низкую ставку.

Во-вторых, необходимо обратить внимание на сумму страховки. Очень часто её убирают из расчётов, хотя суммы там приличные. Многие банки обозначают страховку равную 0,5–2% от основного долга, разбивают сумму по годам, чтобы она казалась маленькой, но общая сумма страховки будет очень большой. Здесь совет следующий: считайте сразу сумму страховки за весь период. Порой выгоднее взять кредит с большей ставкой и маленькой страховкой, чем малой ставкой и крупной страховкой.

В‑третьих, обратите внимание на схему досрочного погашения. Оцените, насколько она подходит вам. Абсолютно все адекватные семьи рано или поздно начинают досрочно погашать кредит.

Продажа жилья, заложенного под ипотеку

Многие думают, что это невозможно. На самом деле это не так. Банки позволяют продавать/менять жильё, заложенное под ипотеку. Молодая семья либо гасит полностью кредит после продажи, либо закладывает новую жилплощадь. Таким образом избавиться от ипотеки можно достаточно легко, правда потеряв жильё.

Ипотека и долги

Очень часто встречаются истории о том, как банк забрал квартиру за долги по ипотеке. Да, такое бывает, но крайне редко.

Банки начинают интересоваться должниками при неуплате долгов в течении 3 месяцев — начинаются звонки менеджеров. Если должник продолжает не уплачивать проценты и пени, то банк направляет заявление в суд и происходит арест квартиры. Должника привлекают к уголовной ответственности.

Под такой сценарий попадают только полные идиоты. Ведь всегда можно продать квартиру и избавиться от ипотечного кредита. Так что не бойтесь таких плохих историй.

Ипотека и ребёнок

В начале стоит сказать о материнском капитале. Государство дабы поддержать рождаемость среди населения даёт за 2‑го ребёнка чуть более 400 тыс. рублей + региональные дотации до 100 тыс. рублей. За первого, третьего, четвёртого и далее детей даётся только региональная дотация. Эти деньги можно потратить на погашение текущей ипотеки или использовать, как начальный взнос. Конечно, не квартира, как было при советах, но лучше чем ничего.

Если молодая семья заводит ребёнка до получения ипотеки (так делает большинство), то они попадают в очень сложную ситуацию. Для банков ребёнок — это иждивенец, который резко понижает кредитную привлекательность молодой семьи. Доходов семьи просто не хватает, чтобы получить нужный кредит. Обычно это приводит к тому, что семья несколько лет живёт на съёмном жилье или у родителей, до тех пор пока декретный отпуск не заканчивается и мать выходит на работу.

Рожать второго ребёнка ради материнского капитала ещё более худшая идея, т.к. ипотеки вам тогда точно не видать.

Если молодая семья заводит ребёнка после получения ипотеки, то она наоборот оказывается в выгодных условиях. Все муниципальные и федеральные дотации можно направить на погашение текущей ипотеки. Рождение второго ребёнка и получение материнского капитала в этом случае является весьма ощутимым толчком к погашению долга.

Ипотека и подселение

Получить ипотеку на подселение нельзя (по закону можно, но банки такие кредиты не дают). Но подселение можно купить на обычный потребительский кредит. За несколько лет выплатить этот кредит. Потом продать подселение, взять ипотеку и купить полноценную квартиру. В финансовом плане это очень выгодная схема, гораздо лучше, чем копить деньги несколько лет (даже во вкладах). Минусом этой схемы являются жизнь в подселении и дополнительная беготня с куплей/продажей.

Федеральная программа «Доступное жильё»

Многие ипотечники помнят чёрный день календаря 04.04.2011, когда начала действовать новая программа «Доступное жильё». За полгода после этого дня ипотечные ставки выросли на 2% и цены на жильё увеличились на 15%. Но, как ни парадоксально, эта программа является лазейкой чтобы получить ипотеку на хороших условиях с государственной поддержкой. Условия действительно заманчивые — ставка примерно 10%.

Что бы получить такую ставку нужно приобрести квартиру в новосторойке, взять ипотеку на короткий срок и иметь высокий первоначальный взнос. Под такие условия могут попасть только те семьи, которые имеют крупные сбережения или использовали схему с подселениями.

Залог жилья родителей

В качестве залога для ипотеки можно использовать жильё родителей. Это рискованный приём так как есть возможность потерять родительское жильё. К этому приёму следует прибегать в двух случаях.

Во-первых, для покупки подселения. Ипотечный кредит выгоднее потребительского и он обеспечит хороший старт для семьи без сбережений.

Во-вторых, чтобы уменьшить необходимый первоначальный взнос. Первоначальный взнос определяется из соотношения кредита и залога. Увеличивая залог, мы уменьшаем необходимый первоначальный взнос.

Досрочные погашения

Досрочные погашения наиболее эффективны в самом начале. Чем раньше вы начнёте погашать досрочно кредит, тем меньше процентов вам придётся платить.

Здесь скрывается самый эффективный приём чтобы платить меньше денег за ипотеку. Если вы погасили очередной платёж по кредиту и кинули на досрочное погашение какую-то сумму, то эта сумма пойдёт полностью на погашение основного долга. То есть на эту сумму досрочного погашения проценты начисляться не будут.

Например, кредит в 1.000.000 рублей на 15 лет под 14% будет иметь ежемесячный платёж в 13.300 рублей. Если мы будем погашать кредит по 15.000 ежемесячно (1.700 рублей, как досрочное погашение), то весь кредит мы выплатим примерно за 8 лет. Это происходит из-за того, что вся сумма досрочного погашения идёт на погашение основного долга.

Послесловие

В этой статье я постарался показать основные моменты связанные и ипотекой для молодых семей. Конечно, охватить всё не возможно, поэтому помидорами не кидайтесь.

Напоследок я хочу попросить читателей — если у вас есть знакомая молодая семья, которая хочет иметь жильё, дайте им почитать эту статью. Возможно за это они скажут вам большое спасибо.

Если нашли ошибку, выделите текст и нажмите Ctrl + Enter
Комментарии
Авторизуйтесь, чтобы оставить комментарий
Сашик Вакилова
26.07.13 14:31
Есть пара неточностей: 1. С помощью материнского капитала можно погасить долг только по процентам по ипотеке, но не основной долг. 2. Другое залоговое жилье (жилье родителей) не уменьшает процентной ставки по ипотеке; во внимание принимаются только денежные средства (первоначальный взнос) заемщика.
Татьяна Фокина
26.07.13 17:58
Откуда у вас такая странная информация по 1 пункту? Я лично использовала материнский капитал для частичного погашения ипотеки и он весь пошел в счет основного долга, а не процентов.
Сергей Птициани
26.07.13 14:56
> 1. С помощью материнского капитала можно погасить долг только по процентам по ипотеке, но не основной долг. Зависит от банка. Мы в сбере погашали основной.
Александр Старостин
26.07.13 15:25
А еще стоит посмотреть специальные предложения банков по ипотеке. Бывает, что банк дает ипотеку по лучшим условиям на дома, построенные за счет средств банка. Например, такое есть у сбербанка. Я именно так брал. под 10% на 10 лет. К тому же не стоит забывать о налоговом вычете, который очень помогает выплачивать долг.
Никс
26.07.13 15:31
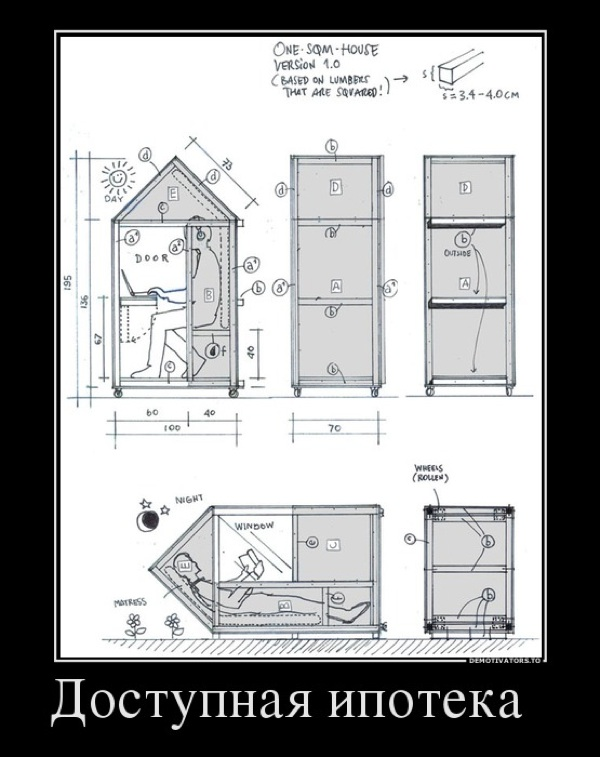
Картинку хорошую запилил - сразу видно беспристрастность в вопросе!
Алебард
26.07.13 17:31
На самом деле есть много лазеек, но не все о них знают. Например, если кто-то из созаемщиков имеет зарплатную карту сбербанка, ставку снижают на 1-1,5%. Для суммы в почти 2 миллиона это было существенно. Плюс иногда встречаются региональные программы, как например выплата первоначального взноса, при условии, что молодая семья живет с родителями и на каждого прописанного человека приходится меньше установленного программой минимума квадратных метров от площади квартиры. Но во-первых, о них практически нигде не бывает упоминаний(оно и понятно, программа есть, галочка в отчет поставлена, а уж как оно реализуется мало кого интересует), а во-вторых условия там довольно жесткие. У нас на четырех прописанных в небольшой двушке был перебор в пол метра на человека и под программу мы не попали. Так что, приняв решение взять ипотеку, надо узнавать не только о том, в каком банке наилучшие условия, но и о федеральных и региональных программах. Наверняка есть еще какие-то лазейки. А автору спасибо, статья хорошая, с реальным взглядом на вещи.
Kirill Main
26.07.13 17:57
"если например, молодая семья взяла 1-комнатную квартиру в ипотеку на 30 лет, то, скорее всего, в этой 1-комнатной квартире она будет жить следующие 30 лет и платить банку долги." - что им мешает её продать?
Rostislav Bratukhin
29.07.13 17:48
Ничего, просто они либо останутся без жилья, либо снова возьмут такую же однокомнатную квариру в ипотеку. Ибо на больше комнат не хватит.
Maks Belsky
26.07.13 18:10
"Если должник продолжает не уплачивать проценты и пени, то банк направляет заявление в суд и происходит арест квартиры. Должника привлекают к уголовной ответственности. Под такой сценарий попадают только полные идиоты. Ведь всегда можно продать квартиру и избавиться от ипотечного кредита. Так что не бойтесь таких плохих историй." Если банк наложит взыскание на ипотечную квартиру, то ваша уголовная ответственность никому не нужна. Думаю вряд ли кто из юристов сможет припомнить случай привлечения к уголовной ответственности в такой ситуации. Это, правда, при условии, что вы оттуда съедете, а не будете упираться в дверь и кричать, что у вас на иждивении малолетние дети, которых, кстати говоря, без жилья оставлять нельзя :-) В этом случае может заняться поиском оснований, по которым вас можно наказать книжечкой, Уголовный Кодекс называется. А вот про "всегда можно продать квартиру и избавиться от ипотечного кредита" - это полное заблуждение. Если вы сможете продать заложенную квартиру, значит вы мошенник, так как закон не позволяет это делать. Вот в этом случае банк однозначно воспользуется предоставленной ему возможностью привлечь вас по 159 ст. УК. Квартира, приобретённая по ипотеке, обременена, о чём есть соответствующая запись в реестре прав собственности на недвижимое имущество. Т.е. без снятия обременения её не продать. Снять это обременение может только банк после полного погашения вами ипотечного кредита или если сможете как-то иначе с ним договориться, в том числе, предоставив новый залог, который их устроит.
Татьяна Фокина
26.07.13 18:17
Продала квартиру из под ипотеки. Более того могу вам сказать, что банки лично выдают письменное разрешение на подобную сделку. И сделка проходит непосредственно в вашем банке кредиторе. Это полностью законно. схема такая - вы продаете квартиру с обременением банка, подписываете все бумажки. Покупатель получает свидетельство о собственности с обременением. Ячейка в банке вскрывается, банк забирает свою часть, автоматом гасит ипотеку, через 15 минут выдает справку, что обязательств нет. Покупатель радостно берет эту справку, бежит в регпалату и снимает обременение. Покупатель немного рискует... вдруг что-то пойдет не так. Но мы долго по всякому думали и не нашли что и как может пойти не так...
Maks Belsky
26.07.13 19:00
Я исходил из того, что автор имел в виду продажу залогового имущества без ведома залогодержателя. Конечно ваш вариант приемлем и используется. Просто мне кажется, что покупателя на такую квартиру найти сложнее. Хотя такая покупка более безопасна как мне кажется - минимизируется риск обрести проблемы в дальнейшем, так как помимо покупателя её чистоту контролирует и банк. А если покупать с рынка и без нотариального заверения сделки, которое недёшево, то риски возрастают. В какой-то из "счастливых" дней спустя незначительное время после покупки можно узнать, что обладаете залоговой квартирой. А банку всё-равно кто живёт в его имуществе.
Татьяна Фокина
26.07.13 19:19
Покупателя на квартиру под залогом найти действительно не просто. А продать без ведома залогодержателя, это я не знаю как... покупатель же видит в свидетельстве о собственности надпись про обременение. Это надо полных идиотов найти, чтобы им такую квартиру втюхать. Хотя, наверное, всегда есть обходные пути и "что соврать" про обременение. Но это реально мошенничество.
Татьяна Фокина
26.07.13 18:11
Очень хорошая статья. Мы платили ипотеку 2 года. Недавно с радостью продали квартиру из под ипотеки и вздохнули свободно :) По неопытности у нас не получилось взять себе выгодные условия ипотеки, и рефинансировать не вышло, так что единственным выходом было продать. В данный момент прорабатываем варианты снова взять ипотеку, но уже более осознанно. Хочу добавить несколько существенных комментариев к статье. 1. Важный пункт на который ОБЯЗАТЕЛЬНО надо обращать внимание. Как это ни странно прозвучит, но формула расчетов % у банков отличается от того, что все мы проходили в школе. Более того она отличается от банка к банку. Так что стоит сравнивать банки не по анонсируемой % ставке, а запрашивать ежемесячные платежи и суммарную переплату при прочих равных условиях (задавать одинаковую стоимость жилья, срок кредита, первоначальный взнос). Лично столкнулась с тем, что при разнице в процентной ставке 11% и 11,5% платежи были на 2 тысячи рублей более выгодными при ставке 11,5%. 2. Еще одним интересным моментом является тип платежа: аннуитетный или дифференцированный. В первом случае вам сразу рассчитывают % и "размазывают" их на весь срок кредита. Платежи каждый месяц одинаковые, но первые годы в ежемесячном платеже 30000 будет примерно 26000 процентов и только 4000 тела кредита. При дифференцированных платежах первые годы ежемесячный платеж будет больше, чем был бы при аннуитетных, но со временем он будет уменьшаться. Дифференцированные платежи более выгодны, но не всем под силу их сначала платить. И в данный момент очень мало банков дает подобный вариант платежей.
Deleted Deleted
28.07.13 22:41
В целом - молодец. Однако не соглашусь с двумя пунктами: 1. Брать ипотеку под залог родительского жилья не советую всем. Ни при каких условиях. Ибо никогда не знаешь, как обернется твоя жизнь, а без единственного жилья (при этом еще и не своего) можешь остаться в любой момент. Поэтому нужно рассчитывать только на себя и не лишать, не дай бог, родителей собственного дома. 2. По поводу досрочного погашения. Не путайте людей. Конечно, может быть, в разных банках по-разному, однако наверняка в значительном большинстве банков при ежемесячном платеже в 13 300 вряд ли удастся, оплачивая 15 000, досрочно погашать 1700 рублей. Ибо, как правило, досрочное погашение начинается с двойной суммы ежемесячного платежа. То бишь 13 300 несете на проценты и 13 300 - на погашение основного долга досрочно - таким образом минимум вам нужно отнести 26 600. Да, можете погасить и больше, то есть и 15 000, и все 65 000. Но к этой сумме нужно прибавлять сумму ежемесячного платежа. А в остальном замечательно описали. И продать можно, и особенно важно смотреть на страховку. Да, нужно очень внимательно читать договор. Поменять вы ничего не сможете, а вот отказаться, к примеру, от "обязательного" страхования жизни якобы только на первый год - запросто. Ну и процентные ставки самые низкие нужно искать очень аккуратно - банки дело такое. Лучше выбрать ставку повыше, но у проверенного банка - к тому же уменьшается вероятность нарваться на "долгострой" (если говорить о новостройках). И все же напоследок не соглашусь с долгосрочной и короткосрочной ипотекой. Во-первых, у короткосрочных всегда выше ежемесячный платеж, что прежде всего снизит возможность одобрения кредита (если банк посчитает семейный доход недостаточным), ну и серьезно ударит по бюджету семьи. Плюс намного сложнее организовать досрочное погашение, поскольку добрая часть бюджета будет уходить на оплату все тех же нехилых процентов банка - а двойную сумму ежемесячного платежа в таком случае ох как тяжело выделить. А при долгосрочной - и хорошая вероятность одобрения, и соразмерная ежемесячная сумма на проценты, и очень неплохая возможность начать досрочно погашать ипотеку чуть ли не с первого месяца и выплатить ее намного раньше той же короткосрочной ипотеки, если правильно подойти к вопросу.
Dmitry Pavlov
30.07.13 02:39
Сам имею ипотеку. Моя точка зрения: 1. Все льготные программы никогда не походят, так как рассчитаны на тех, кто ипотеку в принципе не может потянуть (соответственно им ее брать категорически нельзя). Так что про всякие "помогалочки" сразу забываем. А "выгодный процент" - это абсурд. Вернее, он, конечно, иногда выгодный, но всегда не вам. :) 2. Не имея начальной части (первичного взноса) в размере минимум 25% - в ипотеку также соваться нельзя. В идеале надо иметь 50-75% и добрать недостающее. 3. Не надо вписывать в свои дела родственников. Если родня не может вам сразу дать просто деньги или купить квартиру, не надо их втягивать. Если вы взрослые - решайте вопрос сами, по-взрослому. 4. Ипотека (и любые долги) - это зло. Не берите в долг. Будете счастливей. 5. Если не взяли еще - не берите. Всегда есть варианты. Переедьте в город с более дешевым жильем. Придумайте еще что-то... 6. Если вы уже взяли ипотеку. Нельзя ложиться костьми на нее. Позволяйте себе жить. Вы уже попали и соскочить быстро не выйдет. Не лишайте тех себя радостей жизни, пока ваши маленькие дети смеются и подрастают. Путешествуйте. Хотя бы на дачу :) 7. Сосредоточьтесь на том, чтобы эффективно работать. То есть зарабатывать максимальные деньги при нормальной загрузке. В конце концов, ипотека - это проблема которая решается деньгами, а, значит, - это понятная и решаемая проблема. Всегда можно получить большую сумму за ту же самую работу. Ищите такую возможность. 8. Не теряйте чувства юмора. В конце концов, если вам надоест ипотека вы всегда сможете повеселиться, наблюдая над тем как пыжится банк, чтобы найти покупателя на Вашу квартиру :)
Sergey Novikov
28.08.13 20:08
А пока нет семьи можно сделать и так: 1) Взять кредит на вторичное жилье; 2) Самому жить с родителями, а эту квартиру сдавать; 3) Деньги, полученные от квартиросъемщиков, направлять на погашение кредита; 4) Профит!!! Единственный минус - может не быть квартиросъемщиков какое-то время.
Сергей Пещерный
03.05.14 09:56
кредит в 1.000.000 рублей на 15 лет под 14% будет иметь ежемесячный платёж в 13.300- как получилась цифра 13.300, мне не понятен расчет
lopoi polme
13.01.16 01:42
Описана обычная ситуация с ипотекой в России со стороны простого жителя. Очень печально.
Иван Кочетков
14.01.16 02:27
Да уж, заставляет задуматься о том, стоит ли вообще брать ипотеку.
Сергей Коренной
15.01.16 13:17
Тут каждый сам решает. Но на banki.ru много поучительных историй на эту тему.
ЕЛЕНА G
07.05.18 09:29
В 2008г взял человек ипотеку, квартира стоила 3млн, сегодня же желает её продать, но эта квартира не стоит 3млн,бум новостроек цену перебили, лишь за 2млн это возможно сделать и потерять при этом первоначальный взнос
Что вы могли пропустить
Может ли чат-бот быть расистом? Что такое алгоритмическая предвзятость
0
18 октября
Образование
Образование
«Я тебя могну»: английский сленг из песен на русском, который вы могли не понять
0
15 октября
Образование
Образование
Знаете ли вы, почему время идёт только вперёд?
0
14 октября
Образование
Образование
Как перестать забывать о важных вещах с помощью разных видов памяти
0
12 октября
Образование
Образование
Астроном Владимир Сурдин: 6 космических чудес, которые поражают воображение
0
11 октября
Образование
Образование
Правда ли интроверты скромные, а экстраверты не умеют молчать
0
8 октября
Образование
Образование
Не только служанка и ткачиха: 5 неожиданных женских профессий в Средние века
6 октября
«Горящая изба»
Образование
5 фактов о том, как люди всерьёз ждали конец света
0
2 октября
Образование
Образование
6 животных, которым не чуждо состояние опьянения
0
25 сентября
Образование
Образование
5 судебных процессов, которые повлияли на ход истории
0
23 сентября
Образование
Образование
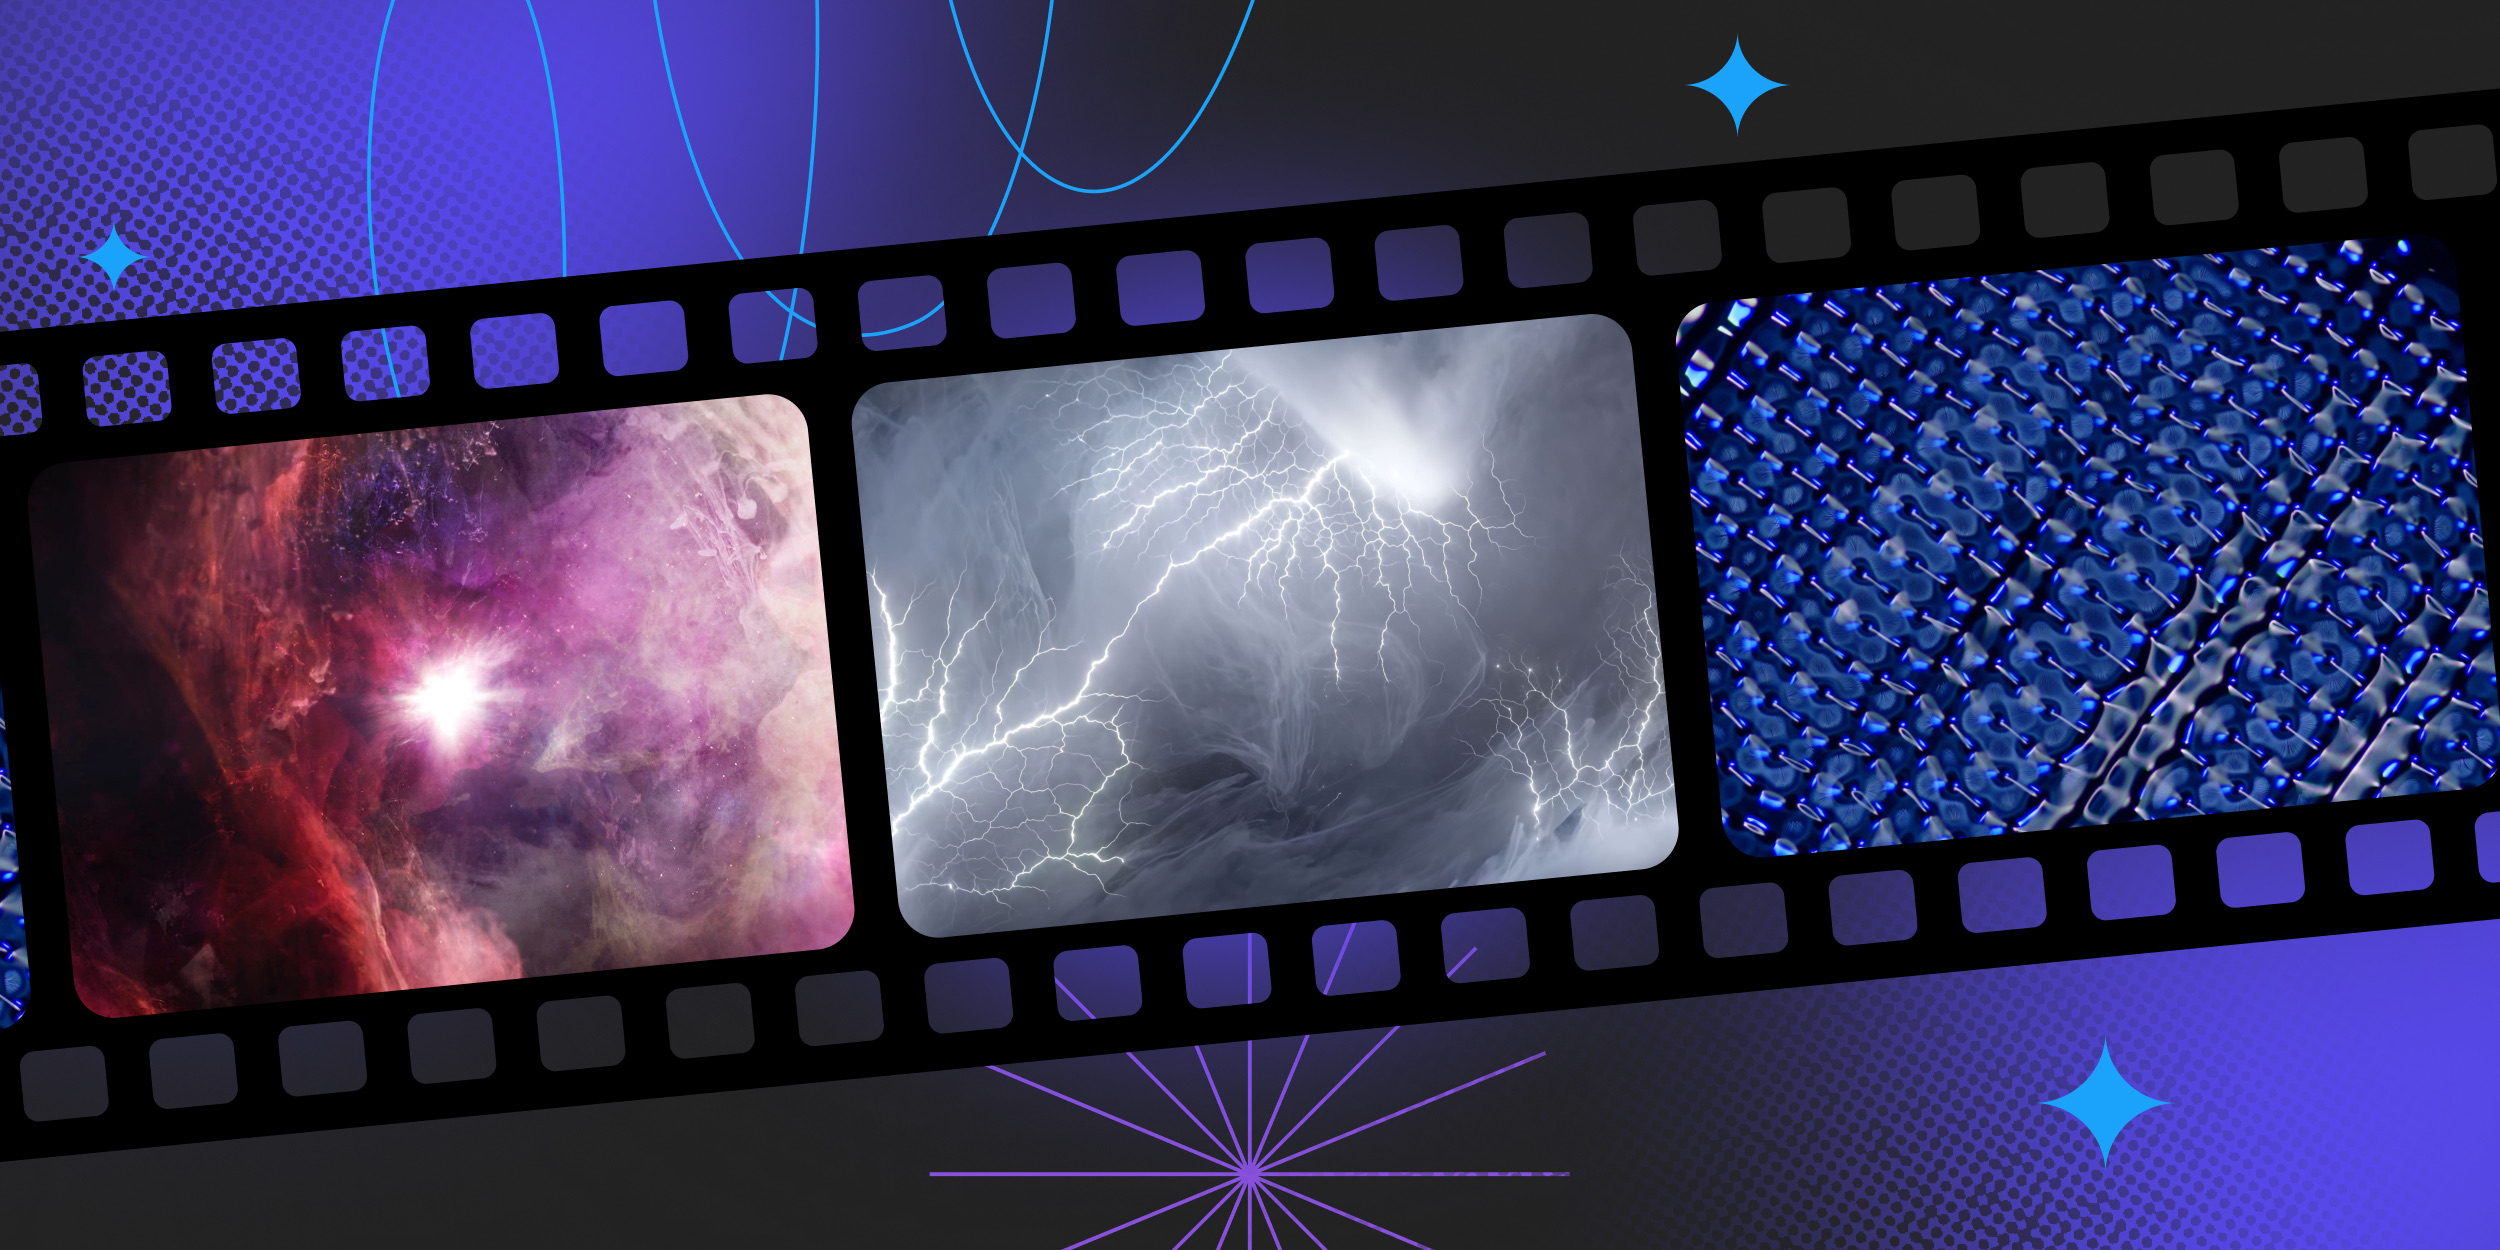
От космоса до песчинки: 9 кадров из фильмов художника Тома Ванза, от которых захватывает дух
0
22 сентября
Образование
Образование
Онлайн-школы для домашнего обучения: как выбрать лучшую и на что обратить внимание
0
17 сентября
Образование
Образование
Как превратить студенческий дизайн-проект в настоящий парк или набережную
0
17 сентября
Образование
Образование
«Башня жирафов», «кровать ленивцев» и другие странные названия для групп животных в английском
0
12 сентября
Образование
Образование
5 научных фактов о суевериях, которые помогают взглянуть на мир рациональнее
0
11 сентября
Образование
Образование
Что вы могли пропустить
«Крёстные отцы ИИ» и 400 учёных потребовали запереть мощные нейросети в «песочницах»
0
15 октября
Новости
Советы
Смартфоны Samsung могут получить Galaxy OS — новую оболочку на базе ИИ
0
14 октября
Советы
Советы
5 простых способов почистить чайник от накипи
13 октября
«Горящая изба»
Советы
Как постирать куртку в стиральной машине и не испортить вещь
9 октября
«Горящая изба»
Советы
Как прочистить унитаз от засора
0
28 сентября
Ликбез
Советы
Шестилетняя девочка из Китая установила рекорд по сборке кубика Рубика
0
25 сентября
Советы
Советы
Какой обогреватель для дома выбрать, чтобы не переплачивать по счетам
15 сентября
«Горящая изба»
Советы
Съезжаем со съёмной квартиры: чек-лист уборки, которая поможет вернуть депозит
0
7 сентября
Советы
Советы
Что купить в первую очередь, если вы съезжаете от родителей
0
30 августа
Советы
Советы
Как сделать съёмную квартиру уютнее
0
18 июля
Советы
Советы
Как стирать постельное бельё, чтобы оно хрустело как в отеле
14 июля
«Горящая изба»
Советы
Чем смазать дверь, чтобы она не скрипела
0
11 июля
Ликбез
Советы
Плачу на ретро: Collider выбрал 10 культовых фильмов 80‑х, о которых все забыли
0
24 июня
Кино
Новости
Что надо знать про ортопедическую подушку, чтобы спать сном младенца
24 июня
«Горящая изба»
Советы
15 насекомых, которые живут с нами дома
0
22 июня
Ликбез
Советы
Что вы могли пропустить
Топовые геймерские наушники Lunacy Louder, которые никогда не разрядятся во время игры
0
Вчера
Покупки
Устройства
«ВкусВилл» запустил проект о ментальном здоровье и еде без чувства вины
0
Вчера
Пресс-релизы
Пресс-релизы
11 отличных программ для монтажа видео
0
Вчера
Ликбез
Технологии
«Бойцовский клуб» без взрывов и «Ночной дозор» без Куценко: почему для разных стран выпускают разные версии фильмов
0
Вчера
Кино
Кино
Не Питером единым: 10 мест в Ленобласти, которые стоит посетить 
0
Вчера
Путешествия
Путешествия
«Терминатор-2» уступил культовому аниме в рейтинге 9 лучших фильмов о кибервойне
0
Вчера
Кино
Новости
Самый популярный на AliExpress моющий пылесос для мебели отдают со скидкой 77%
0
Вчера
Покупки
Покупки
Как ускорить наступление оргазма и нужно ли это вам
Вчера
«Горящая изба»
Секс
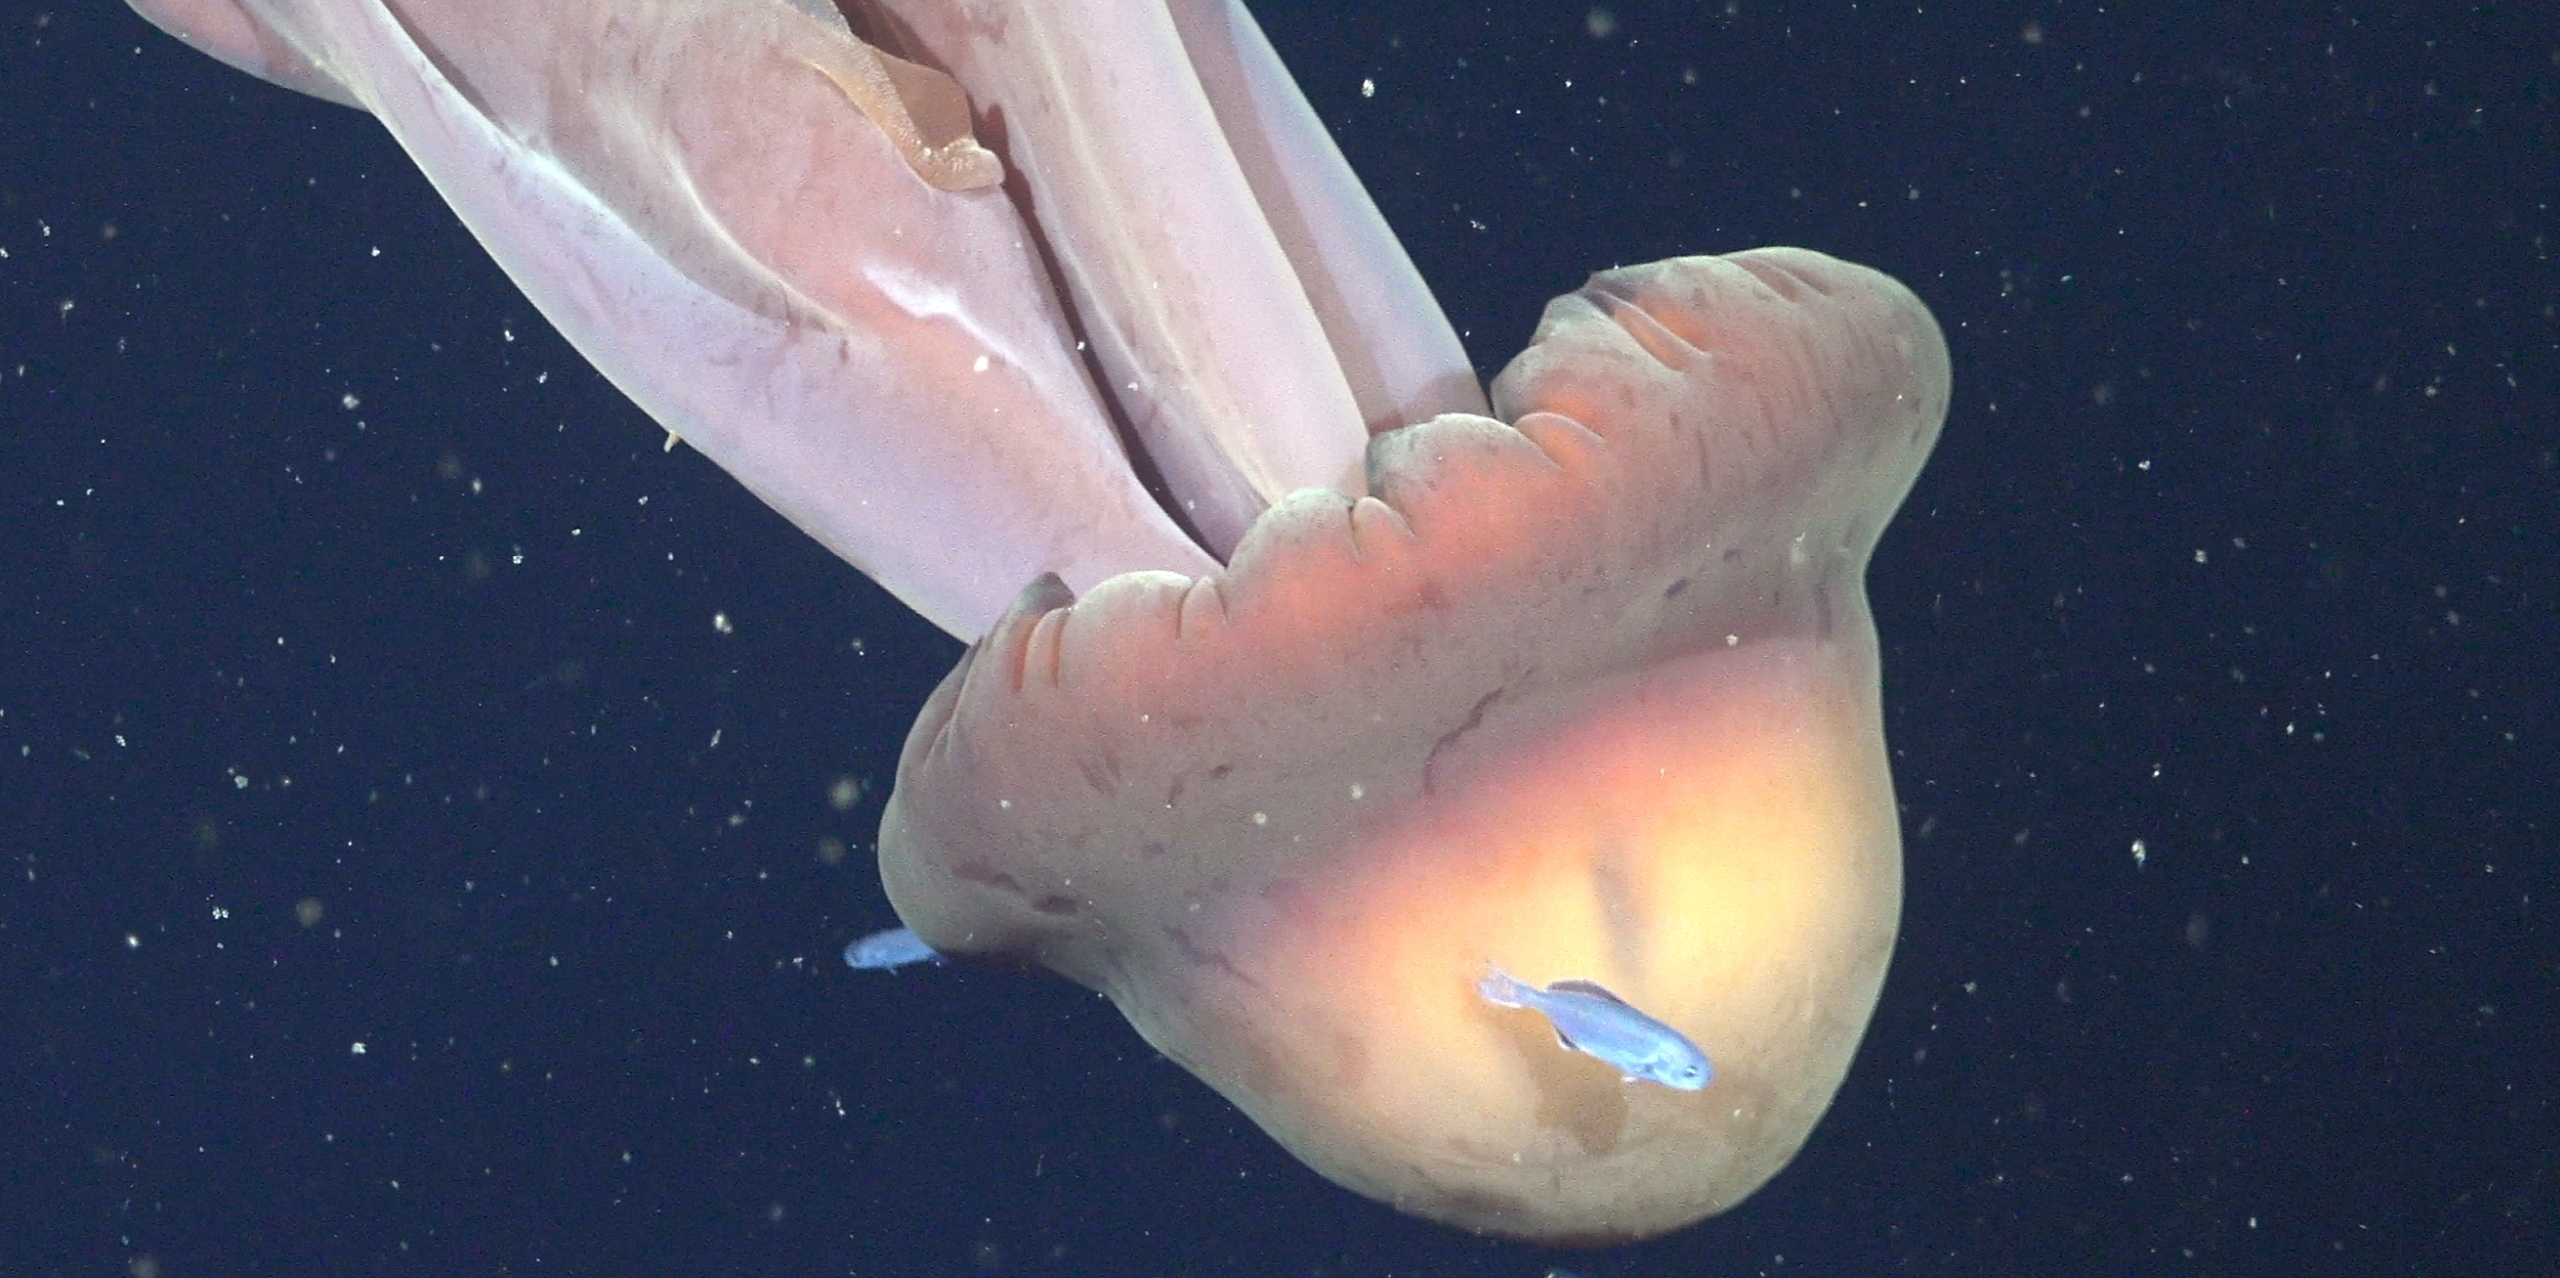
Учёные засняли гигантскую медузу-призрака с целой стаей рыб, путешествующих «автостопом»
0
Вчера
Новости
Новости
6 вопросов о рисках онкозаболеваний, которые стоит задать на диспансеризации
0
Вчера
Здоровье
Здоровье
Как на iPhone включить VoLTE и VoWiFi — и зачем это нужно
0
Вчера
iOS
Ликбез
В сериале «Гарри Поттер» будет культовая сцена из «Тайной комнаты» — на это намекнул новый Артур Уизли
0
Вчера
Кино
Новости
Запеканки с фаршем для сытного обеда и ужина
Вчера
Еда
Еда
Автор «Дивергента» объяснила, почему четвёртый фильм так и не сняли
0
Вчера
Кино
Новости
Dreame объявил о старте продаж робота-пылесоса X60 Pro Ultra Matrix
0
Вчера
Пресс-релизы
Пресс-релизы

Новые комментарии

Аватар автора комментария
Ivan Anatolyevich1 час назад

0 / 0

В том и дело, что не надо покупать никакой профессиональный инструмент для бытовых нужд. Но и откровенный ноунейм брать - глупость. Зайдите и почитайте на муськах обзоры на китайский электроинструмент и сами удивитесь, сколько попадается откровенного хлама с фантастическими паспортными характеристиками. Автор - фуфлогон, который вообще не пробовал ничего из предложенного им в статье, но предлагает другим потратить свои деньги на этот мусор.
Обновляем домашнюю мастерскую: 10 хороших инструментов с AliExpress
Аватар автора комментария
Цио Пердо2 часа назад

0 / 0

Главное держаться подальше от дата-центров
Не Питером единым: 10 мест в Ленобласти, которые стоит посетить 
Аватар автора комментария
8 часов назад

0 / 0

Ухтышка, чаек с мишкой, ммм)
6 классных дофаминовых рецептов: как скрасить осеннюю хандру готовкой
Аватар автора комментария
Dmitry Sizonov13 часов назад

0 / 0

Ну чо, если она столько стоит и полметра на полметра по площади, а это реально очень мало, то зачётная штука. Для маленьких квартир просто прекрасно. Да ещё 6 килограммов - вполне.
Дешевле 100 долларов: Xiaomi выпустила компактную стиралку, которая вмещает 26 футболок
Лайфхакер
Информация
О проектеРубрикиРекламаРедакцияВакансииО компании
Подписка
TelegramВКонтактеTwitter (X)PinterestYouTubeИнициалRSS
Правила
Пользовательское соглашениеПолитика обработки персональных данныхПравила применения рекомендательных технологийПравила сообществаСогласие на обработку персональных данныхСогласие для рекламных рассылокСогласие для информационной программы
18+Копирование материалов запрещено.
Издание может получать комиссию от покупки товаров, представленных в публикациях